第一フロンティア生命の「プレミアレシーブ2」は、まとまった資金を一度に払い込み、毎年の定期支払金を受け取りながら、一生涯の死亡保障も確保できる一時払終身保険です。正式名称は「定期支払金付積立利率変動型終身保険(23)(通貨指定型)」。円・米ドル・豪ドルの3通貨と、基本プラン・指数プランの2種類から選べることが特徴です。
魅力は、毎年お金を受け取りながら、死亡時には家族に保険金を残せる点にあります。一方で、積立利率と実質的な利回りは同じではなく、外貨建ての場合は為替変動、市場価格調整(MVA)、解約控除による元本割れにも注意が必要です。2026年11月4日時点の最新利率や為替レート、公式パンフレットに記載された費用・保障内容をもとに、契約前に知っておきたいポイントを整理します。
【商品概要】プレミアレシーブ2とは?第一フロンティア生命が提供する終身保険の仕組み
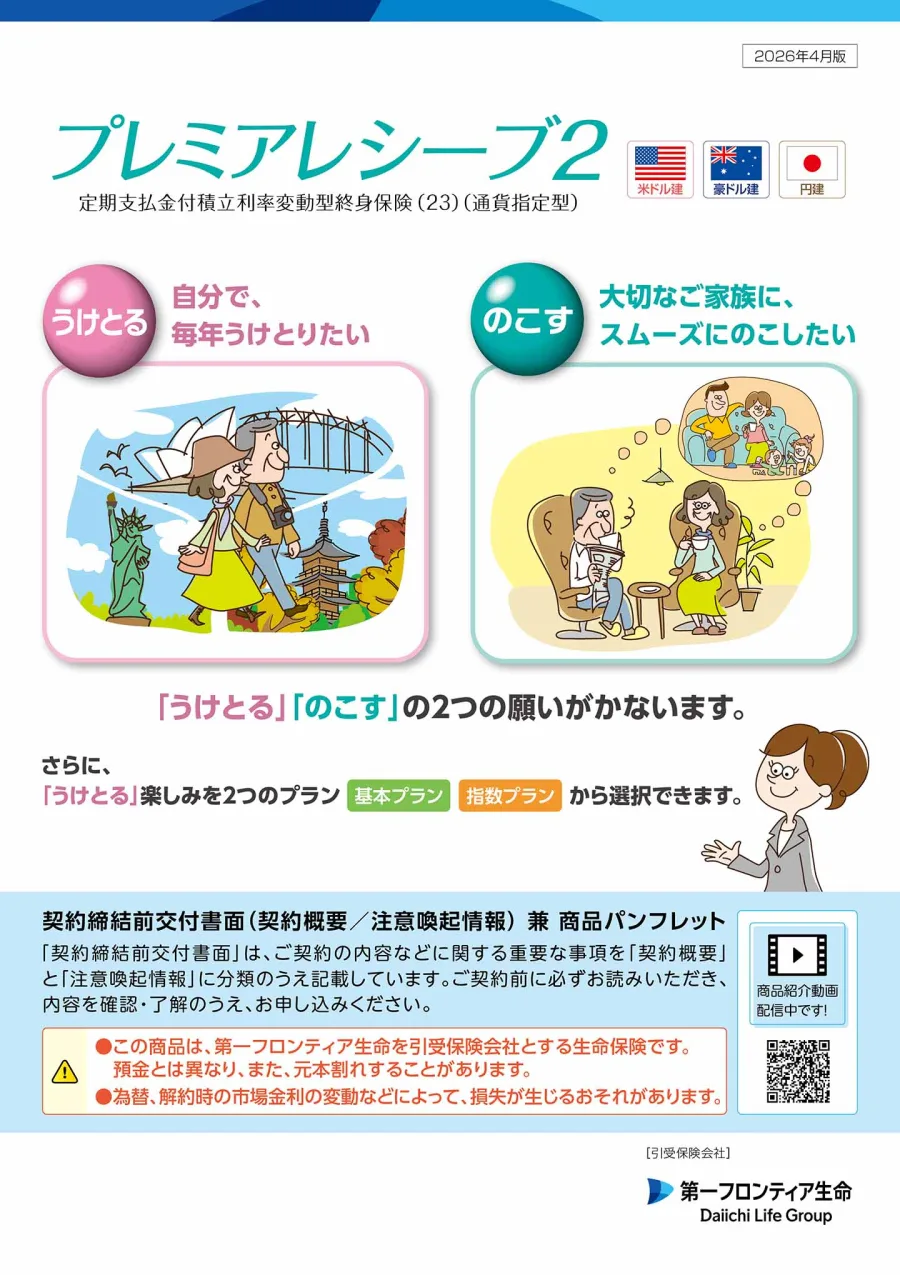
プレミアレシーブ2は、第一フロンティア生命保険株式会社が引き受ける、保険料一時払方式の終身保険です。
一般的な終身保険と異なるのは、死亡保障だけでなく、契約から1年経過した後、毎年定期支払金を受け取れる仕組みを備えていることです。
毎年受け取りながら家族に資産を残せる契約時に一時払保険料を払い込み、契約日から1年経過以後、毎年の契約応当日に被保険者が生存していれば、定期支払金が支払われます。
定期支払金は指定通貨または円貨で受け取れます。基本プランの場合、指定通貨建ての受取額は10年間一定です。10年後には積立利率保証期間が更新され、その時点の条件に応じて定期支払金額が再設定されます。
重要なのは、定期支払金を受け取った回数によって死亡保険金額が減額されるわけではないことです。公式パンフレットでは、死亡保険金額は指定通貨建ての一時払保険料相当額を下回らない仕組みとされています。
ただし、外貨建ての場合、この保障は指定通貨での金額に関するものです。円に換算した金額まで最低保証されるわけではありません。
預金や通常の定期預金とは別の商品プレミアレシーブ2は銀行預金ではありません。第一フロンティア生命が引き受ける生命保険契約であり、預金保険制度の保護対象にもなりません。
また、契約時の初期費用の負担はないとされていますが、保険契約関係費用などが存在しないわけではありません。積立利率の計算時に契約の締結・維持や死亡保障に必要な費用が差し引かれています。
この違いを理解せず、銀行に預ける感覚で生活資金を移してしまうと、途中で資金が必要になったときに困る可能性があります。
【徹底比較】基本プラン・指数プランの違いと2026年11月の最新利率
プレミアレシーブ2には、基本プランと指数プランがあります。どちらも毎年の定期支払金を受け取れる点は共通していますが、受取額の決まり方が異なります。
基本プランは毎年の受取額を把握しやすい基本プランは、一時払保険料に定期支払率を掛けて、毎年の定期支払金を計算します。
例えば、基本保険金額が10万米ドル、定期支払率が5.23%の場合、年間の定期支払金は5,230米ドルです。
この金額は積立利率保証期間中の10年間、指定通貨建てで一定です。将来の指数上昇による追加給付を狙う仕組みではありませんが、年間の収入を計画しやすいメリットがあります。
指数プランは参照指数の上昇による上乗せを狙う指数プランでは、毎年の定期支払金が「定額部分」と「指数連動部分」の合計になります。
定額部分は基本プランより少なく設定されますが、参照指数が前年の判定時点より上昇していれば、その上昇率に応じた金額が上乗せされます。
反対に、参照指数が上昇しなかった場合、指数連動部分はゼロです。定額部分までなくなるわけではありません。
つまり、指数プランは毎年必ず高い金額を受け取れる商品ではありません。指数の上昇によって受取額が増える可能性を持たせた設計です。
2026年11月1日~15日の積立利率・定期支払率第一フロンティア生命の公式利率ページでは、2026年11月1日から11月15日までに一時払保険料が着金した契約について、以下の数値が公表されています。
比較条件は契約年齢0~65歳、男性です。実際の定期支払率は契約年齢と性別によって異なります。
| プラン・通貨 | 積立利率 | 定期支払率 | 年間受取額の目安 |
|---|---|---|---|
| 基本・米ドル | 5.16% | 5.23% | 10万ドルにつき5,230ドル |
| 基本・豪ドル | 4.86% | 4.92% | 10万豪ドルにつき4,920豪ドル |
| 基本・円 | 3.02% | 3.05% | 1,000万円につき30万5,000円 |
| 指数・米ドル | 5.16% | 3.74% | 10万ドルにつき3,740ドル+上乗せ |
| 指数・豪ドル | 4.86% | 3.43% | 10万豪ドルにつき3,430豪ドル+上乗せ |
| 指数・円 | 3.02% | 2.83% | 1,000万円につき28万3,000円+上乗せ |
※指数プランの定期支払率は定額部分の数値です。指数連動部分は別途計算されます。税引前の金額であり、為替変動によって円換算額も変わります。
積立利率5%は実質利回り5%という意味ではないここは特に誤解しやすい部分です。
積立利率は、一時払保険料全体に対する実質的な運用利回りではありません。第一フロンティア生命の公式資料にも、積立利率と一時払保険料全体に対する実質的な利回りは異なる旨が記載されています。
実際に受け取れる金額を把握するには、積立利率だけでなく、定期支払率を確認する必要があります。
また、積立利率は毎月1日と16日に設定されます。契約時期によって適用条件が変わるため、過去の利率や広告に掲載された数字を現在の契約にもそのまま当てはめることはできません。
女性の0~65歳の場合、同じ2026年11月前半の基本プランでは、米ドル5.21%、豪ドル4.91%、円3.04%が定期支払率です。指数プランでは、それぞれ3.72%、3.42%、2.82%となっています。
【通貨別比較】円建て・米ドル建て・豪ドル建てはどれを選ぶべき?
通貨選択は、プレミアレシーブ2の契約条件を考えるうえで重要な判断材料です。
単純に定期支払率の高い通貨を選べばよいわけではありません。将来どの通貨でお金を使うのか、円に換算したときの損益をどこまで許容できるのかを考える必要があります。
円建て:為替リスクを避けたい人向け円建てのメリットは、受取額や死亡保険金を円で管理できることです。米ドルや豪ドルの為替変動によって円換算額が大きく変わるリスクを避けられます。
一方、2026年11月前半の基本プランにおける定期支払率は、0~65歳・男性で3.05%です。同じ条件の米ドル建て5.23%と比較すると低い水準です。
ただし、外貨建ての高い定期支払率と円建ての定期支払率を、そのまま投資収益の優劣として比較することはできません。為替変動や外貨関連費用も含めて評価する必要があります。
米ドル建て:高い定期支払率を重視する場合の選択肢米ドル建ては、今回の2026年11月前半の基本プランで最も高い定期支払率となっています。
米ドルで生活費や将来の支出を予定している人、外貨資産を保有する目的がある人には検討する余地があります。
しかし、円高が進めば、米ドルでの受取額が同じでも円換算額は減少します。例えば、契約時より円高になった状態で円に換算すれば、受取総額が円ベースの一時払保険料を下回る可能性もあります。
豪ドル建て:米ドルとは異なる通貨リスクを持つ豪ドル建ては、米ドル建てと円建ての中間的な定期支払率です。
ただし、豪ドルは米ドルとは異なる為替変動要因を持ちます。米ドルより定期支払率が低いからといって、為替リスクまで小さいと判断することはできません。
2026年11月4日の公式為替レート第一フロンティア生命が公表した2026年11月4日現在の為替レートは次のとおりです。
- 保険料円貨入金特約:1米ドル159.09円、1豪ドル111.01円。
- 定期支払金の円貨支払特約:1米ドル158.59円、1豪ドル110.51円。
- 円貨支払特約:1米ドル158.09円、1豪ドル110.01円。
この違いは、換算する場面によって適用される為替レートが異なるためです。
公式資料によると、保険料を円から外貨に換算する場合はTTM+50銭、死亡保険金や解約返還金を円に換算する場合はTTM-50銭が基本です。一方、毎年の定期支払金を円で受け取る場合はTTMが適用され、為替手数料はかかりません。
このように、同じ外貨建て契約でも、加入時・毎年の受取時・解約時で換算条件が違います。外貨を円に戻す場面まで含めて考えることが大切です。
【指数プランの正体】BNPパリバの米国投資戦略指数とは?
指数プランの特徴を理解するには、参照指数の仕組みを知る必要があります。
プレミアレシーブ2では、BNPパリバがスポンサーとなる米国投資戦略指数が利用されています。
米国株式と米国債券を組み合わせた指数参照指数は、米国株式と米国10年国債の先物取引を対象とする運用戦略を反映して算出されます。
市場の値動きや資産価格の変動率などに応じて、株式・債券・現金の配分を一定のルールで見直す仕組みです。
市場環境が安定している局面では株式などの配分を増やし、価格変動が大きい局面や運用実績が思わしくない場合には配分を減らして、現金の比率を高める設計になっています。
また、公式パンフレットでは、収益と損失を最大で約1.5倍にする運用の仕組みについても説明されています。リスクを抑える仕組みがあるからといって、指数の下落や損失がなくなるわけではありません。
BNPパリバが保険金を保証するわけではない誤解してはいけないのが、BNPパリバは参照指数のスポンサーであり、保険金の支払主体ではないという点です。
保険契約の引受会社は第一フロンティア生命です。参照指数についても、BNPパリバが当該保険商品を推奨・承認しているわけではなく、指数の使用に関する保証も行っていません。
また、指数プランの上乗せは、死亡保険金や解約返還金に反映されるものではありません。上昇による恩恵は、定期支払金の指数連動部分に関するものです。
指数プランには追加の費用がある指数プランでは、指数連動部分の定期支払金額を計算する際に、米ドル建て・豪ドル建ては年率1.49%、円建ては年率0.22%の費用率が控除されます。
加えて、参照指数の計算では戦略控除率として年率1.0%と複製コストが差し引かれます。
複製コストについては、第一フロンティア生命が示す2007年1月から2024年12月までのシミュレーション結果で、年率0.10~0.41%の範囲となっています。ただし、将来の費用水準がこの範囲に収まる保証はありません。
指数プランを選ぶ場合は、上乗せの可能性だけでなく、こうした費用も踏まえて基本プランと比較する必要があります。
【最大のデメリット】市場価格調整・解約控除・元本割れリスクを検証
プレミアレシーブ2を検討するうえで、最も慎重に確認したいのが途中解約の条件です。
毎年定期支払金を受け取れるからといって、払い込んだお金をいつでも同額で引き出せるわけではありません。
市場価格調整(MVA)とは?市場価格調整(MVA)は、契約時と解約時の市場金利の変動を解約返還金額に反映させる仕組みです。
基本的な方向性は次のとおりです。
- 解約時の市場金利が上昇した場合:解約返還金額が減少する方向に働きます。
- 解約時の市場金利が低下した場合:解約返還金額が増加することがあります。
これは、保険会社が保有する運用資産の市場価値と解約時の金利環境を反映させるためです。
したがって、契約時に高い積立利率が適用されていても、解約時の金利が上昇していれば、解約返還金額が予想より少なくなる可能性があります。
解約控除は契約後10年間に発生するもう一つの注意点が解約控除です。
解約控除は、基本保険金額に、契約年齢・経過年数・適用されている積立利率に応じた解約控除率を掛けて計算されます。
つまり、契約後の早い段階で解約するほど、解約控除による影響を受ける可能性があります。
第一フロンティア生命の公式資料では、契約日の10年後の契約応当日以降は解約控除がかからないとされています。また、積立利率保証期間の更新日に解約する場合は市場価格調整も行われず、解約返還金額は基本保険金額と同額になります。
解約返還金額は2つの要因で変動するこの商品の解約返還金額は、基本的に次の要素から計算されます。
解約返還金額=基本保険金額×(1-市場価格調整率)-解約控除額
市場価格調整と解約控除が同時に作用するため、契約から間もない時期の解約では、一時払保険料を大きく下回る可能性があります。
加えて、外貨建ての場合は解約返還金を円に換算する際の為替変動も加わります。
指定通貨建ての金額と円換算後の金額は別物です。外貨での受取額が契約時の金額を維持していても、円高によって円換算額が減少することがあります。
保険関係費用と為替手数料も確認する費用については、契約時の初期費用がないことだけを見て判断するのは危険です。
主な費用・負担は以下のとおりです。
- 保険契約関係費:契約の締結・維持や死亡保障に必要な費用。積立利率の計算時に控除されます。
- 指数プランの費用:指数連動部分の定期支払率に関する費用と、参照指数の戦略控除率・複製コスト。
- 解約控除:積立利率保証期間中に解約・減額する場合に発生します。
- 為替関連費用:保険料の円貨入金や死亡保険金・解約返還金の円貨受取などで為替レートに反映されます。
- 金融機関の取扱手数料:外貨での払込み・受取りに際して、金融機関所定の振込手数料などが発生する場合があります。
毎年の定期支払金を円貨で受け取る際には為替手数料がかからない仕組みですが、外貨を口座で直接受け取る場合の金融機関の手数料は別途確認が必要です。
また、円建てであれば為替リスクは避けられますが、市場価格調整や解約控除による解約返還金の変動までなくなるわけではありません。
【評判・相続対策】あおぞら銀行の取扱状況と向いている人・向かない人
プレミアレシーブ2の評価を考える際には、毎年の給付と死亡保障を両立できる利点だけでなく、資金を長期間拘束される可能性も考慮する必要があります。
あおぞら銀行では2025年11月4日から取扱開始あおぞら銀行は、2025年11月4日からプレミアレシーブ2の取扱いを開始しました。
引受保険会社は第一フロンティア生命であり、あおぞら銀行は募集代理店という位置付けです。銀行が保険契約の元本や運用成果を保証するわけではありません。
あおぞら銀行の取扱開始資料では、主に60代から70代を想定した商品として紹介されています。特に、毎年受け取る給付と家族へ残す資産の両立を希望し、今後使う予定のない自己資金を持つ人が想定されています。
また、生活資金や医療費などへの備えとして十分な収入・財産を確保していること、市場価格調整や外貨建ての場合の為替変動リスクを受け入れられることも、購入層の条件として示されています。
この説明は、商品の向き不向きを判断するうえで参考になります。
死亡保険金は相続対策に活用できるプレミアレシーブ2のもう一つの特徴は、死亡保険金を通じて家族に資金を残せることです。
生命保険金は、原則として指定された死亡保険金受取人の固有財産として扱われ、遺産分割協議を経ずに受取人が請求できる仕組みです。
加えて、契約者と保険料負担者、被保険者が同一人で、死亡保険金受取人が相続人である場合には、一定の条件のもとで相続税の非課税枠を利用できます。
その非課税限度額は、次の計算式で求められます。
500万円×法定相続人の数
例えば法定相続人が3人の場合、生命保険金の非課税限度額は1,500万円です。ただし、他の死亡保険金などとの合算や受取人の条件があるため、この保険だけで非課税枠を使い切れるとは限りません。
また、相続人以外が受け取る死亡保険金には、この非課税枠は適用されません。
毎年の定期支払金には税金がかかる見落としやすいのが、定期支払金の税務上の扱いです。
毎年の定期支払金は、受取額全体が非課税になるわけではありません。必要経費を差し引いた金額が、原則として所得税の雑所得および住民税の対象となります。
第一フロンティア生命の2026年4月版パンフレットには、基本プランについて、一時払保険料1,000万円、定期支払金30万円、受取予定期間14年という例が掲載されています。
この例では、定期支払金30万円から必要経費21万3,000円を差し引き、課税対象となる雑所得金額は8万7,000円です。
外貨建ての場合も円換算して税務処理するため、外貨で受け取った金額が円換算で一時払保険料を下回っていても、課税対象が生じる場合があります。
なお、死亡保険金については契約者・被保険者・受取人の関係によって相続税、所得税、贈与税のいずれが適用されるかが異なります。相続対策を目的とする場合は、契約形態を税理士などに確認することが大切です。
プレミアレシーブ2が向いている人- まとまった余裕資金を保有している人。
- 毎年の定期的な収入を確保したい人。
- 死亡保障を確保しながら家族に資金を残したい人。
- 10年以上の長期保有を前提にできる人。
- 為替変動や市場価格調整の仕組みを理解している人。
- 円建て・外貨建てそれぞれのメリットとリスクを比較できる人。
- 一時払保険料を元本保証の預金のように扱いたい人。
- 数年以内にまとまった資金を使う予定がある人。
- 途中解約による元本割れを許容できない人。
- 為替変動による円換算額の減少を避けたい人。
- 毎年の支払金だけでなく、払い込んだ資金そのものを大きく増やしたい人。
- 指数連動の仕組みや保険関係費用を理解しないまま契約しようとしている人。
【プロの結論】契約前に確認すべき6つのポイント
プレミアレシーブ2は、毎年の現金収入と死亡保障を一つの保険契約で実現したい人には、検討する価値のある商品です。
ただし、資産を効率よく増やすことだけを目的とする金融商品とは性格が異なります。特に、毎年の定期支払率が高いことと、契約全体の実質的な運用利回りが高いことは同じではありません。
契約前には、少なくとも次の6項目を確認してください。
- 自分の契約条件での定期支払率:契約年齢・性別・通貨・プランを指定した最新の設計書を確認する。
- 年間受取額と受取時期:税引前の金額だけでなく、円換算後の受取額も試算する。
- 10年後の更新条件:積立利率と定期支払率が将来変わることを理解する。
- 途中解約時の返還金:契約1年後・3年後・5年後・9年後などの解約返還金額を確認する。
- 為替・費用:払込み、定期支払金、死亡保険金、解約返還金それぞれの換算レートと手数料を確認する。
- 相続・税金:契約者、被保険者、死亡保険金受取人の組み合わせと、定期支払金の課税を確認する。
特に重要なのは、設計書に記載されている解約返還金の推移です。毎年の定期支払金だけを見て判断するのではなく、途中で解約した場合に手元に戻る金額を必ず確認してください。
また、指数プランについては、指数が上昇しなかった場合の受取額も確認する必要があります。上乗せが期待できることと、上乗せが保証されていることは違います。
保険会社や銀行の担当者から説明を受ける場合も、口頭の説明だけで判断せず、契約締結前交付書面、商品パンフレット、ご契約のしおり・約款を照らし合わせることが重要です。
プレミアレシーブ2に関するよくある質問(FAQ)
Q1:プレミアレシーブ2は元本保証の商品ですか?
A1:解約時の元本保証商品ではありません。指定通貨建ての死亡保険金には一時払保険料相当額を下回らない仕組みがありますが、途中解約では市場価格調整と解約控除により解約返還金額が元本を下回る可能性があります。外貨建てでは円換算額にも元本割れリスクがあります。
Q2:定期支払金はいつから受け取れますか?
A2:契約日から1年経過以後、毎年の契約応当日に被保険者が生存している場合に受け取れます。基本プランでは10年間、指定通貨建てで一定額となり、更新後は新しい積立利率などに応じて再設定されます。
Q3:基本プランと指数プランはどちらがおすすめですか?
A3:毎年の受取額の安定性を優先するなら基本プラン、指数上昇による上乗せを期待するなら指数プランが候補です。ただし指数プランは定額部分の定期支払率が低く、指数が上昇しなければ上乗せはありません。費用も含めて比較してください。
Q4:円建てなら元本割れしませんか?
A4:円建てなら為替変動による円換算額の減少は避けられますが、市場価格調整や解約控除による解約返還金の減少リスクは残ります。円建てだから途中解約でも元本保証というわけではありません。
Q5:あおぞら銀行でも契約できますか?
A5:あおぞら銀行は2025年11月4日に取扱いを開始しています。取扱条件や販売状況は変更される可能性があるため、契約を検討する際は同行の最新案内を確認してください。
プレミアレシーブ2は、第一フロンティア生命が提供する、毎年の定期支払金と一生涯の死亡保障を組み合わせた一時払終身保険です。
2026年11月前半の基本プランでは、0~65歳・男性の定期支払率が米ドル5.23%、豪ドル4.92%、円3.05%となっています。指数プランでは、参照指数の上昇に応じた上乗せを期待できますが、定額部分の受取率は基本プランより低く設定されています。
一方で、外貨建てには為替変動リスクがあり、途中解約には市場価格調整と解約控除が関係します。積立利率を実質利回りと誤解したり、毎年の受取額だけで商品性を判断したりすることは避けなければなりません。
この商品を選ぶ基準は、単純な利率の高さではありません。長期保有できる余裕資金があるか、毎年の受取金をどのように使うか、死亡保障を誰に残したいか、そして途中解約のリスクを受け入れられるかです。
毎年の収入と相続対策を両立させたい人には選択肢になりますが、資金の流動性や元本保証を優先する人には慎重な検討が必要です。契約前には自分の条件に合った設計書を取得し、受取額・解約返還金・税引後の金額を総合的に比較することが、後悔しない判断につながります。
主な一次資料・確認資料
- 第一フロンティア生命「プレミアレシーブ2 契約締結前交付書面・商品パンフレット(2026年4月版)」
- 第一フロンティア生命「積立利率・定期支払率・為替レート情報(2026年11月)」
- あおぞら銀行「プレミアレシーブ2取扱開始のお知らせ(2025年11月4日)」
- 国税庁「相続税の課税対象になる死亡保険金」