出産を控えた家庭にとって、気になるのが「出産前にいくら貯金しておけば安心なのか」という問題です。出産育児一時金が50万円に引き上げられ、妊婦のための支援給付や育児休業給付金なども整備されていますが、出産費用だけを準備すれば十分というわけではありません。産休・育休中の収入減少、妊婦健診の追加費用、赤ちゃん用品の購入、出産後の生活費まで考える必要があります。
2026年11月時点では、標準的な出産費用の自己負担をなくす新制度に向けた法改正も成立しています。一方、新制度の給付額や具体的な運用には今後の決定を待つ部分があります。ここでは、最新の公的資料を踏まえ、出産前の貯金目安、利用できる給付制度、家庭別の必要額シミュレーションを整理します。
【2026年最新】出産前の貯金目安はいくら?まずは100万〜200万円を基準に考える
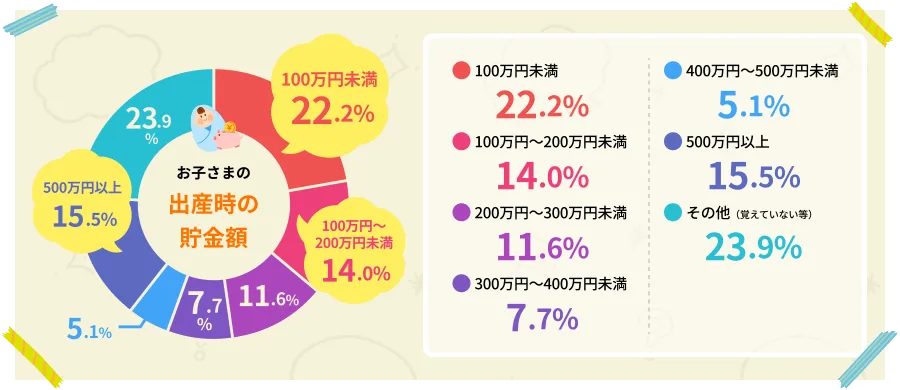
出産前の貯金額に全国一律の正解はありません。ただし、出産に伴う一時的な支出と、赤ちゃんが生まれた後の家計変化を考えると、100万〜200万円程度を一つの目標にする方法があります。
この金額は公的機関が定めた必要貯金額ではなく、生活費や収入減少を組み合わせた家計上の目安です。毎月の生活費が20万円の家庭と35万円の家庭では、必要な生活防衛資金が大きく異なります。
家庭の状況によって必要な貯金額は変わる目安を考える際には、次のように家計状況を分けると判断しやすくなります。
- 共働きで両親とも給付対象:100万〜150万円程度を当面の目標にする。
- 片方の収入に依存する家庭:150万〜200万円程度を目安に、収入が減った場合の余裕を持たせる。
- 出産する人が自営業・フリーランスなどで給付対象外の場合:180万〜250万円以上を検討する。
- 家賃や住宅ローンなど固定費が高い家庭:200万円以上も視野に入れ、生活費から逆算する。
これらは生活費3〜6か月分の予備資金を含めて考えるための参考レンジです。すでに生活防衛資金を確保している家庭なら、出産準備として新たに積み立てる金額は少なくできます。
出産前の貯金で優先したい3つの資金貯金を一つの口座に次の3つに分けると管理しやすくなります。
- 出産・育児準備資金:入院費用の差額、赤ちゃん用品、妊婦健診の追加負担など。
- 産休・育休中の生活資金:給与と各種給付金の差額、給付金が振り込まれるまでのつなぎ資金。
- 生活防衛資金:病気、失業、予想外の支出に備えるための資金。
特に注意したいのが、出産直前に貯金を使い切らないことです。出産後は、おむつやミルクなどの継続的な支出が発生します。退院時点で預金残高がほとんどない状態は避けたいところです。
【出産費用を徹底比較】正常分娩と帝王切開で自己負担額はどう変わる?
出産前の貯金を考えるうえで、最初に確認したいのが病院に支払う出産費用です。
厚生労働省の2026年10月16日付の資料では、正常分娩の平均出産費用は、2022年度の約48.2万円から2023年度の約50.7万円、2024年度には約52.0万円へと上昇しています。
これは、妊婦の合計負担額から個室料や産科医療補償制度の掛金などを除いた金額です。したがって、実際に病院で支払う総額が52万円で収まるという意味ではありません。
出産育児一時金50万円でどこまでカバーできる?公的医療保険から支給される出産育児一時金は、原則として子ども1人につき50万円です。2023年4月に従来の42万円から引き上げられました。
多くの医療機関で利用できる直接支払制度を使うと、加入している健康保険から医療機関へ一時金が直接支払われます。窓口では、出産費用の総額から50万円を差し引いた金額を支払う仕組みです。
例えば、出産費用が52万円なら、基本的な差額は約2万円です。反対に、費用が50万円を下回った場合は、原則として差額を受け取れます。
ただし、個室の室料差額、食事、希望するサービス、分娩施設による料金差などが加わるため、実際の支払額は家庭によって異なります。
正常分娩と帝王切開の違い| 比較項目 | 正常分娩 | 帝王切開 |
|---|---|---|
| 医療保険 | 原則として保険適用外 | 医学的に必要な手術として保険適用 |
| 基本的な支払い | 施設が設定する分娩費用 | 保険診療の自己負担分と保険外費用 |
| 出産育児一時金 | 原則50万円 | 原則50万円 |
| 高額療養費制度 | 通常の正常分娩部分には適用されない | 保険診療の自己負担分に適用される場合がある |
| 費用の変動要因 | 地域、入院日数、個室、追加サービスなど | 手術内容、入院日数、保険外費用など |
帝王切開は保険診療となり、原則3割の自己負担が発生します。ただし、一定の条件を満たせば高額療養費制度を利用できます。出産育児一時金50万円も原則として対象です。
注意したいのは、帝王切開なら必ず正常分娩より安くなるわけではないことです。入院期間や医療処置、個室料金などによって総額は変わります。
厚生労働省の「出産なび」でも、保険診療を伴う分娩と伴わない分娩では、費用の構成が異なることが説明されています。出産予定の施設から、正常分娩と帝王切開それぞれの費用見込みを確認しておくと安心です。
2026年の重要ニュース:出産費用の自己負担をなくす新制度2026年の出産費用を考える際には、制度改正の動きも見逃せません。
2026年5月29日に健康保険法等の一部を改正する法律が成立し、6月5日に公布されました。標準的な出産費用に関する給付方式を見直し、妊婦の経済的負担を軽減する仕組みが盛り込まれています。
新制度では、標準的な分娩費用を保険者から医療機関へ直接支給する現物給付方式と、妊婦全員への定額の現金給付を組み合わせる方向です。一方、お祝い膳などの希望に応じて選ぶサービスや、手術などが必要になった場合の追加負担は別に考えられています。
施行時期は公布後2年以内に政令で定める日とされており、2026年11月時点では具体的な開始日や新しい給付額は確定していません。
加えて、10月16日の社会保障審議会医療保険部会では、分娩費用の基本単価や現金給付の水準などを検討し、12月頃を目途に制度全体の取りまとめを目指す案が示されました。
つまり、2026年11月現在は、すでに出産費用が全面的に無料になったわけではありません。出産時期が2027年以降になる家庭も、現在の50万円制度を前提に準備し、制度の正式決定後に見直すのが現実的です。
【給付制度を総点検】妊婦のための支援給付・出産手当金・育児休業給付金はいくら?
出産前の貯金を計算するとき、忘れてはいけないのが公的な給付制度です。受け取れる金額を把握すれば、必要な貯金額を現実的に調整できます。
妊婦のための支援給付は単胎妊娠で合計10万円2025年4月から、従来の出産・子育て応援交付金事業を引き継ぐ形で「妊婦のための支援給付」が法律に基づく制度として始まりました。
基本的な支給額は次のとおりです。
- 1回目:妊婦給付認定後に5万円。
- 2回目:妊娠している子どもの人数の届出後、胎児1人につき5万円。
単胎妊娠の場合は合計10万円、双胎妊娠の場合は合計15万円が基本です。
給付には市区町村への申請が必要です。妊娠が医療機関で確認された後に1回目の認定申請を行い、2回目は出産予定日の8週間前の日以降に胎児数を届け出る仕組みになっています。
自治体によってはクーポンなどで受け取れる場合もあるため、現金での入金を前提にせず、住民票のある自治体の案内を確認してください。
妊婦健診費用の助成制度は全国平均約11万3,647円妊婦健診は、妊娠中の母体と胎児の健康状態を確認するために必要な費用です。
こども家庭庁が2026年4月8日に公表した調査によると、2025年4月時点の妊婦健診に対する公費負担額は、全国平均で11万3,647円でした。また、全国1,741市区町村すべてで14回以上の助成が実施されています。
ただし、公費負担額がそのまま妊婦健診の全費用を意味するわけではありません。追加検査や自治体の助成対象外となる検査、医療機関ごとの料金差などによって自己負担が発生することがあります。
母子健康手帳を受け取る際に、受診券の枚数、対象検査、追加費用の有無を確認しておきましょう。
出産手当金は給与のおよそ3分の2が基本会社員など、勤務先の健康保険に本人として加入している人が出産のために仕事を休み、給与が支払われない場合には、出産手当金を受け取れる可能性があります。
支給対象期間は原則として、出産予定日前42日から出産後56日までです。双子以上の多胎妊娠では、産前期間が98日になります。
支給額は、支給開始日前12か月間の標準報酬月額の平均を基準に計算します。
出産手当金の基本計算式
平均標準報酬月額 ÷ 30日 × 3分の2 × 支給対象日数
例えば、平均標準報酬月額が30万円なら、1日当たりの支給額は約6,667円です。予定日どおりに出産し、対象となる98日間について支給された場合、概算で約65万3,000円になります。
ただし、実際の支給日数や金額は出産日、給与の支払い状況、加入期間などによって変わります。国民健康保険に加入する自営業者などは、原則として会社員向けの出産手当金の対象ではありません。
育児休業給付金は最初の180日間が67%雇用保険の加入者が一定の要件を満たして育児休業を取得した場合、育児休業給付金を受け取れます。
- 育休開始から180日目まで:休業開始時賃金の67%。
- 181日目以降:休業開始時賃金の50%。
ここでいう賃金は、原則として育児休業開始前6か月間の総支給額を基準に計算します。賞与は通常、この計算に含まれません。また、支給上限額が設定されています。
例えば、休業前の月額賃金が30万円の場合、単純計算では最初の180日間が月約20万1,000円、181日目以降が月約15万円です。実際には賃金の支払い状況や支給上限によって変わります。
出生後休業支援給付金で最大28日間は80%に2025年4月に新設された出生後休業支援給付金も、2026年の家計設計では重要です。
子どもの出生直後の一定期間に、本人と配偶者がそれぞれ原則14日以上の育児休業を取得するなどの条件を満たすと、最大28日間、休業開始時賃金の13%相当額が追加支給されます。
育児休業給付金の67%と合わせると、給付率は合計80%になります。
育児休業中の健康保険料・厚生年金保険料の免除や給付金の非課税扱いなどを考慮すると、一定の条件下では手取り10割相当とされています。ただし、上限額や取得条件があり、育休期間全体に80%が適用されるわけではありません。
また、配偶者が育休を取得できない事情がある場合などには、配偶者の取得要件が免除されるケースもあります。夫婦で勤務先に取得条件を確認する価値があります。
【産休・育休中の生活費】収入が減る期間をどう乗り切る?
出産前の貯金で見落とされやすいのが、産休・育休中の生活費です。出産費用そのものは一度の支出ですが、収入減少は数か月から1年以上続く可能性があります。
産休と育休では受け取るお金が違う産前産後休業中は、条件を満たす会社員などに出産手当金が支給されます。その後、育児休業に入ると、雇用保険から育児休業給付金が支給される仕組みです。
つまり、産休と育休では給付制度が切り替わります。月ごとの収入を同じ割合で見積もると、実際の家計とずれる可能性があります。
また、産前産後休業や育児休業中には、一定の条件のもとで健康保険料と厚生年金保険料が免除されます。保険料負担がなくなる点は、手取り収入を考えるうえで大きな要素です。
給付金がすぐ振り込まれるとは限らない制度上の給付額を計算できても、実際に口座へ入金されるまでには申請と審査が必要です。
厚生労働省によると、出産手当金は産前産後休業の終了後にまとめて申請できるほか、複数回に分けた申請も可能です。育児休業給付金は、初回の場合、原則として育休開始から2か月経過後に申請できるようになります。
そのため、出産手当金や育児休業給付金を受け取る予定があっても、入金前の生活費を現金・預金で確保しておく必要があります。
出産前に確認したい家計の固定費収入が減る時期に、従来どおりの支出を続けると貯金の減少が早くなります。妊娠中に次の項目を確認しておきたいところです。
- 住宅ローン・家賃・駐車場代
- 電気・ガス・水道・通信費
- 生命保険・医療保険の保険料
- 車の維持費・交通費
- 食費・日用品費
- サブスクリプションや定期購入
特に住宅費は、育休中になっても大幅には減らせません。出産前の家計を基準にするのではなく、育休中の手取り収入で毎月いくら残るのかを確認してください。
【赤ちゃん用品の準備費用】出産前に買うものと生活防衛資金の考え方
赤ちゃん用品は、出産前にすべて新品で購入する必要はありません。使用期間が短いものも多く、レンタルや中古品、親族から譲り受ける方法を組み合わせると支出を抑えられます。
赤ちゃん用品の準備費用は10万〜20万円程度を仮置き出産準備の予算としては、まず10万〜20万円程度を仮の枠として設け、購入する商品や家庭の状況に合わせて調整する方法があります。これは公的な平均額ではなく、購入計画を立てるための予算例です。
主な準備品は次のとおりです。
- 寝具:ベビーベッド、ベビー布団、防水シーツ。
- 移動用品:ベビーカー、チャイルドシート、抱っこひも。
- 衣類:肌着、ロンパース、おくるみ、退院時の服。
- 衛生用品:おむつ、おしりふき、ガーゼ、ベビーソープ。
- 授乳用品:哺乳瓶、消毒用品、ミルク、授乳クッション。
- 入浴用品:ベビーバス、タオル、保湿用品。
優先順位をつけるなら、退院後すぐに必要なものから準備するのが合理的です。ベビーベッドやベビーカーなどは、住環境や生活スタイルによって必要性が変わります。
出産前に買いそろえすぎると、実際には使わなかった商品が出てくることもあります。必要なものを最低限準備し、出産後に追加購入する方法も選択肢です。
生活防衛資金は生活費の3〜6か月分が一つの基準出産前の貯金では、赤ちゃん用品の購入資金と生活防衛資金を分けて考えることが大切です。
生活防衛資金とは、失業や病気、急な収入減少などに備えるためのお金です。一般的な目安として、生活費の3〜6か月分が挙げられています。
例えば、毎月の最低限の生活費が25万円なら、次の金額が参考になります。
- 3か月分:75万円
- 4か月分:100万円
- 6か月分:150万円
妊娠・出産時期は、予想外の入院や育休延長などで家計の計画が変わることがあります。給付金が予定より遅れたり、復職時期が変わったりしても対応できる余裕を残しておきたいところです。
【出産前の貯金額シミュレーション】家庭別に必要額を計算する方法
出産前の貯金額は、出産費用から一時金を引くだけでは算出できません。実際の家計に合わせて、出産時の支出、休業中の収入差、生活防衛資金を合計する必要があります。
出産前に必要な貯金額の計算式必要な貯金額の基本式
出産前の必要貯金額 = 出産時の自己負担額 + 妊婦健診の追加負担 + 赤ちゃん用品の準備費用 + 産休・育休中の収入不足分 + 生活防衛資金 − 受け取りが確定した支援給付金
この式で重要なのは、給付金の予定額をすべて先に差し引かないことです。入金時期が不確定な給付金は、まず必要な資金を確保したうえで、受け取った後に貯金へ戻す考え方が安全です。
モデルケース:生活費25万円の共働き家庭例えば、毎月の最低限の生活費が25万円の家庭で、出産に伴う支出を次のように仮定します。
- 出産費用の追加負担・入院関連費用:15万円
- 妊婦健診の追加負担:3万円
- 赤ちゃん用品:15万円
- 産休・育休中の収入不足分:20万円
- 生活防衛資金3か月分:75万円
- 妊婦のための支援給付:マイナス10万円
この場合、必要な貯金額は約118万円です。端数や想定外の出費を考慮すると、120万〜130万円程度を準備目標にできます。
この計算は給付金の受給条件を満たし、単胎妊娠で10万円の支援給付を受ける想定です。実際の入金前には、支援給付を手元の資金として使えるとは限りません。
収入が不安定な家庭の場合一方、出産する人が自営業・フリーランスで、出産手当金や育児休業給付金を受け取れない場合は、収入不足分を多めに見積もる必要があります。
例えば、毎月の最低生活費25万円、生活防衛資金6か月分150万円、出産関連費用15万円、健診追加費用3万円、赤ちゃん用品15万円、収入不足分100万円、支援給付10万円という条件なら、必要額は約273万円です。
給付制度の対象になるかどうかで、準備すべき金額に大きな差が生まれます。雇用形態や健康保険の加入状況を確認することが、貯金目標を決める第一歩です。
貯金目標を決めるときの判断基準出産前の貯金を考える際には、次の3点を確認してください。
- 給付対象か:出産手当金、育児休業給付金、出生後休業支援給付金の受給条件を確認する。
- 毎月いくら不足するか:休業前の手取りと、給付金を含めた休業中の収入を比較する。
- 何か月分の生活費を残すか:家計の安定性に合わせて3〜6か月分を確保する。
貯金額が目標に届いていなくても、給付制度の利用や購入品の見直し、固定費の削減で準備できることはあります。大切なのは、必要額を把握し、優先順位を決めて準備することです。
【出産前の貯金目安】に関するよくある質問(FAQ)
Q1:出産前の貯金は最低いくら必要ですか?
A1:家庭の収入や生活費によって異なりますが、生活費3か月分の予備資金と出産準備費用を合わせて100万円前後から検討する方法があります。育休中の収入減少が大きい家庭や給付対象外の家庭は、150万〜250万円以上を目標にすることも検討してください。
Q2:出産育児一時金50万円があれば貯金は必要ありませんか?
A2:いいえ。50万円は出産費用を軽減する制度であり、妊婦健診の追加負担、個室料金、赤ちゃん用品、産休・育休中の生活費まではすべてカバーできません。給付金の入金までのつなぎ資金も必要です。
Q3:帝王切開の場合も出産育児一時金50万円を受け取れますか?
A3:はい。帝王切開など保険診療を伴う出産でも、原則として子ども1人につき50万円の出産育児一時金が支給されます。保険診療の自己負担分には、条件を満たせば高額療養費制度も利用できます。
Q4:自営業やフリーランスでも出産手当金や育児休業給付金を受け取れますか?
A4:原則として、国民健康保険の加入者は会社員向けの出産手当金の対象ではなく、雇用保険に加入していない自営業者も通常の育児休業給付金の対象ではありません。ただし、妊婦のための支援給付や出産育児一時金など、利用できる制度はあります。
Q5:妊婦のための支援給付はいつ受け取れますか?
A5:1回目は医療機関で妊娠が確認された後の認定申請後、2回目は出産予定日の8週間前の日以降に胎児数を届け出た後が基本です。実際の支給時期や申請方法は自治体によって異なります。
2026年の出産前の貯金目安は、100万〜200万円程度を一つの参考にしながら、家庭の収入や固定費に合わせて調整することが現実的です。
出産育児一時金50万円、妊婦のための支援給付、妊婦健診の助成、出産手当金、育児休業給付金など、公的支援を組み合わせれば自己負担を抑えられます。しかし、制度があるからといって、出産後の生活費まで十分に確保できるとは限りません。
特に確認したいのは、給付金の受給資格、実際の入金時期、育休中の収入差額、生活防衛資金の4点です。出産費用の自己負担だけでなく、赤ちゃんが生まれてから数か月間の家計を見通すことが、安心できる準備につながります。
出産費用の新しい給付制度も2026年中に具体化へ向けた議論が進んでいます。今後の正式な制度内容を確認しながら、現在利用できる支援を漏れなく申請し、無理のない貯金計画を立てていきましょう。
公的な根拠資料
- 出産費用の平均額と2026年の新給付制度:厚生労働省資料。
- 出産育児一時金50万円:厚生労働省。
- 妊婦のための支援給付:こども家庭庁。
- 妊婦健診の公費負担:こども家庭庁、2026年4月公表資料。
- 出産手当金・育児休業給付金・出生後休業支援給付金:協会けんぽ、厚生労働省。
- 生活防衛資金の目安:公的資料。