車のローンは何年で組むのが妥当なのか。月々の返済額を抑えるなら7年や10年、利息を減らして早く完済したいなら5年が候補になります。しかし、毎月の支払いだけで期間を決めると、車検や修理費が重なる時期までローンが残ったり、次の車に買い替えたいときに残債が負担になったりする可能性があります。
2026年3月に公表されたカーセンサー自動車総研の「自動車購入実態調査2025」では、ローンの平均支払期間は6.2年。最も多かったのは5年以上6年未満で、全体の40.2%でした。一方、銀行のマイカーローンには最長15年の商品があり、ディーラー系ローンにも最長10年の商品が存在します。選択肢は以前より幅広くなっています。
【結論】車のローンは何年が妥当?基本は5〜7年を目安に考える
車のローンを組むなら、まずは5〜7年を基準に返済計画を立てるのがおすすめです。月々の支払いに余裕があり、利息をできるだけ減らしたい人は5年、家計とのバランスを取りたい人は7年が候補になります。
10年返済が必ずしも悪いわけではありません。住宅ローンや教育費など、ほかの支出が重なる時期には、返済期間を長くして毎月の負担を抑えることにも合理性があります。ただし、長く借りるほど利息の総額は増えやすく、車の買い替え時期との調整も難しくなります。
返済期間を決めるときの基本的な目安5年返済が向いている人は、毎月の収支に余裕があり、短期間でローンを終わらせたい人です。車の買い替えを5〜6年程度で考えている場合にも、完済と次の購入を合わせやすくなります。
7年返済が向いている人は、毎月の負担を抑えながら、利息の増加もある程度コントロールしたい人です。購入価格が高めの新車や、家族構成の変化に合わせて購入するミニバン・SUVなどでは、現実的な選択肢になります。
10年返済が向いている人は、車を長期間乗り続ける予定があり、家計の固定費を抑える必要がある人です。ただし、10年後まで収入が安定しているか、車の修理費や維持費が増える時期にも返済を続けられるかを考える必要があります。
「月々の返済額が払える」だけでは不十分車のローンを検討するとき、販売店で最初に目に入るのは月々の支払額です。しかし、車を所有すると、ローン以外にも自動車税、任意保険、ガソリン代、駐車場代、車検費用、消耗品の交換費用などが発生します。
例えば、月々3万円のローンなら払えると感じても、任意保険や駐車場代を加えると家計への負担は大きく変わります。返済期間を決める際は、ローン単体ではなく、車を維持するための年間支出まで含めて判断することが大切です。
【平均年数】車のローンは何年が多い?2025年の最新調査を確認
実際に車を購入した人は、どのくらいの期間でローンを返済しているのでしょうか。2026年に公表された調査を見ると、5〜6年程度が中心であることが分かります。
カーセンサーの調査では平均6.2年、5〜6年未満が最多株式会社リクルートのカーセンサー自動車総研が2026年3月に公表した「自動車購入実態調査2025」によると、ローンの支払期間は平均6.2年でした。
調査対象は、一括払い・リース・サブスクリプション以外の方法で車を購入した人です。有効回答者数は1,381人で、支払期間の内訳は次のようになっています。
- 5年以上6年未満:40.2%
- 10年以上:13.9%
- 3年以上4年未満:13.8%
- 7年以上8年未満:6.3%
- 6年以上7年未満:3.9%
2024年の平均は5.7年だったため、2025年は0.5年長くなりました。5〜6年未満が最多であることは変わらないものの、10年以上の長期返済を選ぶ人も一定数います。
この結果から、5年返済が標準で、それ以外は少数派という単純な見方はできません。実際には、購入金額や家計の状況に応じて、7年や10年といった長い期間も選ばれています。
日本自動車工業会の軽自動車調査では平均56.1か月もう一つ参考になるのが、一般社団法人日本自動車工業会が2026年3月に公表した「軽自動車の使用実態調査報告書」です。
2025年度の調査では、最近2年以内に新車の軽乗用車を購入し、現金一括以外で支払った人の支払期間は平均56.1か月(約4年8か月)でした。また、61か月以上の支払いを選んだ割合は22%です。
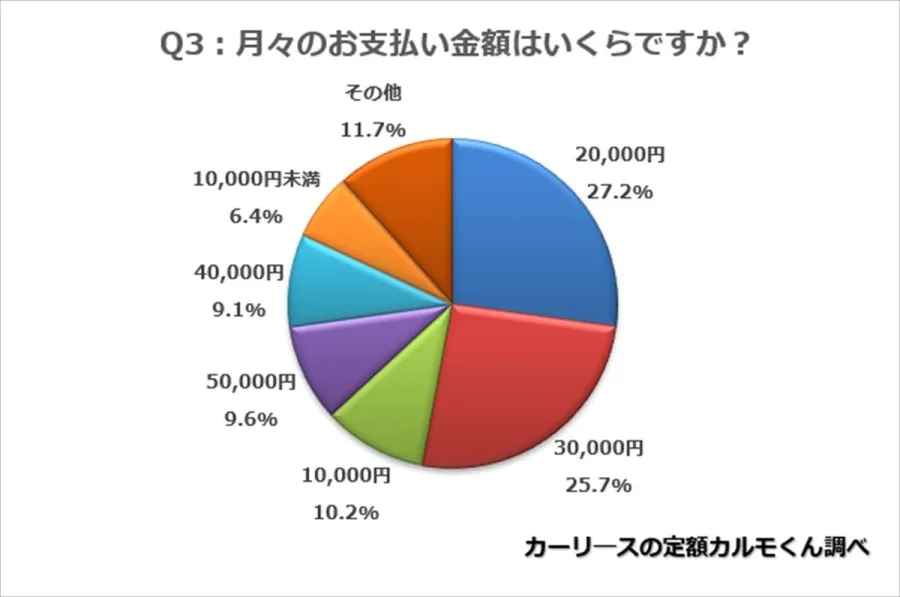
月々の支払額は1万円超から3万円以下が79%を占めています。
カーセンサーの平均6.2年と日本自動車工業会の56.1か月には差がありますが、調査対象が異なるため、矛盾する数字ではありません。前者は幅広い購入方法を対象にした調査であり、後者は軽乗用車の最近2年間の新車購入者を対象としています。
つまり、車のローンに全国一律の正解となる平均年数があるわけではありません。平均値は参考にしつつ、自分が購入する車種や借入金額に合わせて考える必要があります。
【5年・7年・10年比較】月々の返済額と総返済額はいくら違う?
返済期間によって、月々の負担と支払う利息はどれほど変わるのでしょうか。ここでは借入金額300万円、年利3.0%、元利均等返済、ボーナス払いなし、金利固定という同一条件で試算します。
頭金・保証料・事務手数料などは含めず、毎月均等に返済する場合の概算です。実際の金融機関の金利や返済条件によって金額は変わります。
| 返済期間 | 毎月の返済額 | 総返済額 | 利息総額 | 特徴 |
|---|---|---|---|---|
| 5年・60回 | 約53,906円 | 約323.4万円 | 約23.4万円 | 利息を抑えやすい |
| 7年・84回 | 約39,640円 | 約333.0万円 | 約33.0万円 | 月額と利息のバランス型 |
| 10年・120回 | 約28,968円 | 約347.6万円 | 約47.6万円 | 月々の負担を抑えやすい |
5年返済の場合、毎月の返済額は約5万3,906円です。3つの選択肢の中では月々の負担が最も大きくなりますが、利息総額は約23万4,000円に抑えられます。
借入金額が300万円でも、毎月5万円台の支払いを無理なく続けられるなら、利息を抑えながら早く完済できる点がメリットです。
特に、5年程度で車を買い替える予定がある人には相性のよい期間です。次の車を購入するタイミングでローンが残らないように計画できます。
7年返済:月額と総返済額のバランスを取りやすい7年返済では毎月約3万9,640円となり、5年返済より約1万4,266円負担が軽くなります。
一方、利息総額は約33万円です。5年返済と比べると約9万5,000円増えますが、毎月の返済額を抑えられるため、生活費や貯蓄に回すお金を確保しやすくなります。
毎月の返済額を無理なく抑えながら、10年ほどの長期契約にはしたくない人にとって、7年は検討しやすい選択肢です。
10年返済:月々は軽いが、利息負担が大きくなる10年返済では毎月約2万8,968円となり、5年返済より約2万4,938円も月々の負担を軽減できます。
ただし、利息総額は約47万6,000円です。5年返済と比較すると約24万2,000円多く支払う計算になります。
月々の返済額だけを見ると魅力的ですが、支払いが終わるまでに車の修理費や交換部品の費用が増える可能性があります。次の車を購入したくなっても、残債があるために買い替えを先送りするケースも考えられます。
10年返済は、月々の負担を軽くする代わりに、長期間の支払いと利息増加を受け入れる選択肢です。最初から10年で契約する前に、7年でも返済できないか比較してみましょう。
【銀行とディーラーを比較】マイカーローンは最長何年まで借りられる?
車のローンの最長期間は、銀行とディーラーで一律に決まっているわけではありません。銀行の商品ごとに借入期間が異なり、ディーラー系もメーカーや販売会社、通常ローンと残価設定型クレジットの違いによって契約条件が変わります。
銀行マイカーローンは最長10年が一つの目安、15年の商品もある銀行のマイカーローンでは、最長10年の商品が見られます。例えば、静岡銀行のマイカーローンは最長10年、池田泉州銀行の商品も最長10年です。
一方、2026年には最長15年の商品も確認できます。武蔵野銀行のマイカーローンは最長15年、千葉興業銀行やあいち銀行にも15年まで借り入れできる商品があります。
ただし、15年という期間はすべての申込者に適用されるわけではありません。融資金額、申込条件、審査結果、申込方法などによって利用できる条件が異なります。
銀行ローンのメリットは、金利面で有利になる可能性があることです。武蔵野銀行が公開している比較例では、200万円を5年間借り入れる場合、同行の年2.75%とディーラー系ローンの一例である年7%を比較し、総返済額はそれぞれ約214万円と約238万円。差額は約24万円となっています。
ただし、これは同行が提示する条件による比較例です。実際の金利は銀行や販売店、利用者の審査結果によって異なります。
ディーラーローンはメーカーや販売会社によって違うディーラーローンは、車を購入する販売店で申し込みから契約まで進められるため、手続きが比較的スムーズです。購入する車が決まった段階で審査を進められることも特徴です。
返済期間については、BMWの公式ファイナンス情報で、BMWスタンダードローンの最長10年・120回払いが案内されています。また、中古車販売のガリバーでも、対象店舗向けに最長120回払い、10年の自動車ローンを用意しています。
ただし、これらは各社の個別商品です。すべてのディーラーで10年返済ができるわけではありません。通常ローン、据置型、残価設定型など、契約の種類によっても期間は異なります。
銀行とディーラーの違いを整理- 銀行マイカーローン:最長10年の商品があるほか、15年の商品も存在する。金利や保証料、繰り上げ返済条件を比較する必要がある。
- ディーラーローン:販売店で手続きしやすい。最長期間や金利はメーカー・販売会社・商品によって異なる。
- 残価設定型クレジット:3年・4年・5年などの契約期間を設定し、車両の将来価値を最終回の支払いに据え置く仕組みがある。
所有権にも違いがあります。銀行のマイカーローンでは購入時点で購入者が所有者となる商品がある一方、ディーラー系ローンでは完済まで販売会社や信販会社が所有者となる場合があります。武蔵野銀行も、同行の商品とディーラー系ローンの違いとして所有権を説明しています。
車を途中で売却したり、別の車に乗り換えたりする可能性があるなら、返済期間だけでなく所有権の扱いも確認しておきたいポイントです。
【長期返済の注意点】新車・中古車、残価設定ローン、ボーナス払いはどう考える?
返済期間を長く設定すると、月々の支払いは軽くなります。しかし、車のローンは住宅ローンとは違い、対象となる車そのものが時間の経過とともに価値を下げていくという特徴があります。
車のローンを10年以上にするデメリット長期返済で特に注意したいのは、ローン残高と車の売却価格の関係です。
車は年式や走行距離、車種、市場の需要などによって価値が変わります。返済期間が長い場合、車の市場価値がローン残高を下回る可能性があります。
例えば、購入から数年で車を売却したいと思っても、売却額だけではローンを完済できない場合があります。不足分を自己資金で補わなければ、次の車の購入に進めないこともあります。
加えて、長期返済では次のような問題も考えられます。
- 車検や故障修理の費用とローン返済が重なる。
- 収入が減った場合でも長期間返済を続ける必要がある。
- 車を買い替えたいタイミングで残債が残る。
- 金利が高い契約では、支払う利息が大きく膨らむ。
- 車の使用年数が長くなり、維持費とローンを同時に負担することになる。
特に、月々の返済額を下げるためだけに10年や15年を選ぶのは慎重に考えるべきです。
新車と中古車では返済期間の考え方を変える新車の場合は、購入後に長く乗る予定があるなら7年程度の返済も検討できます。10年返済を選ぶ場合は、少なくとも返済中に車を乗り換える可能性がないか確認しましょう。
中古車では、車両の年式や走行距離、購入価格だけでなく、完済時に車が何年落ちになるかが重要です。
例えば、購入時点ですでに7年落ちの中古車を10年ローンで購入すると、完済時には17年落ちになります。車両の状態によっては修理費用が増える時期と返済が重なるため、長期契約のメリットが小さくなることもあります。
中古車の場合は、3〜5年程度の返済を一つの検討基準にしながら、車両価格や残存価値、維持費を考えて期間を決めるとよいでしょう。もちろん、車の状態や使用目的によって適切な期間は異なります。
残価設定ローンは月額が安く見えても総額を確認する残価設定ローンは、車両価格の一部を将来の下取り予想価格として据え置き、残りを分割で支払う仕組みです。月々の支払いを抑えやすく、一定期間で新しい車に乗り換えたい人に向いています。
例えば、Hondaの残価設定型クレジットでは、基本的に36回払い(3年)、48回払い(4年)、60回払い(5年)の契約期間が案内されています。トヨタの残価設定型プランも、3年後や5年後などの残価を設定する方式です。ただし、対象車種や支払い回数は販売会社によって異なります。
契約終了時には、一般的に次のような選択肢があります。
- 車を返却する。
- 新しい車に乗り換える。
- 最終回の残価を一括で支払って乗り続ける。
- 条件を満たせば最終回の支払いを再分割する。
注意したいのは、車を返却すれば必ず追加費用が発生しないとは限らない点です。走行距離や車両の損傷状態など、契約条件を満たさない場合には精算が必要になることがあります。
また、最終回の支払いを再ローンにすると、その分だけ支払いが続きます。月々の安さだけで判断せず、乗り続ける場合の総支払額まで確認しましょう。
ボーナス併用払いは賞与に依存しすぎない車のローンには、毎月の返済に加えて夏・冬のボーナス時に多めに支払う方法があります。通常月の負担を軽くできるため、賞与が安定している人には選択肢の一つです。
ただし、ボーナスは会社の業績や勤務状況によって変動する可能性があります。減額や不支給になった場合でも、契約上のボーナス返済は必要です。
そのため、ボーナス併用払いを選ぶ場合でも、通常月の返済額と賞与月の増額分を無理なく支払えるか確認する必要があります。賞与がなくても家計が破綻しない返済設計が基本です。
【失敗しない選び方】無理のない返済期間と繰り上げ返済の活用法
車のローンは、最長年数まで借りられるかではなく、何年なら生活を圧迫せずに完済できるかを基準に考えることが大切です。
返済期間を決める5つのチェックポイント1. 毎月の返済額を通常収入だけで払えるか
ボーナスや臨時収入を前提にせず、毎月の給与からローンと車の維持費を支払えるか確認します。家計に余裕がなくなる場合は、借入金額や車両価格を見直すことも必要です。
2. 車を何年乗る予定なのか
5年程度で乗り換えるなら、ローンも5年以内に終わらせる計画が分かりやすいでしょう。10年以上乗る予定なら7年や10年も候補になりますが、途中の修理費用を考慮してください。
3. 住宅ローンや教育費などの支出と重ならないか
子どもの進学、住宅購入、引っ越しなど、大きな支出が予想される時期に車の返済が続くと、家計が厳しくなる可能性があります。数年先の支出予定も含めて返済期間を決めましょう。
4. 金利だけでなく総返済額を比較したか
銀行とディーラーの見積もりを比較するときは、金利の数字だけで判断しないことが重要です。保証料、事務手数料、繰り上げ返済手数料、ボーナス払いの条件なども確認します。
5. 途中で買い替える可能性があるか
家族構成の変化や転勤などによって、予定より早く車を買い替える可能性があります。長期返済を選ぶ場合は、途中売却時の残債や所有権の扱いまで把握しておきましょう。
返済シミュレーションは複数の条件で試す金融機関の公式サイトには、借入金額や金利、返済期間を入力して月々の返済額や総返済額を確認できるシミュレーションがあります。
最初に希望する車の購入価格を入力し、次に頭金を差し引いた借入金額を設定します。そのうえで5年・7年・10年の3パターンを比較すると、返済期間による違いが分かりやすくなります。
変動金利の商品を検討している場合は、現在の金利だけでなく、将来金利が上昇した場合に返済を続けられるかも考えておきましょう。
繰り上げ返済で利息を減らす方法契約後に収入が増えたり、貯蓄に余裕ができたりした場合は、繰り上げ返済を検討できます。通常の返済とは別に元金を返すことで、その後に発生する利息を減らせる可能性があります。
繰り上げ返済には、返済期間を短くする方法と毎月の返済額を減らす方法があります。利息軽減を優先するなら、期間短縮型が候補になります。
ただし、手数料は金融機関によって異なります。例えば、りそな銀行のマイカーローンは繰り上げ返済手数料が無料ですが、三井住友銀行のマイカーローンでは一部・全額ともに5,500円(税込)の手数料が案内されています。
また、手元の貯蓄をすべて返済に回すのは避けたいところです。病気や転職、車の故障など、予想外の出費に対応できる生活防衛資金を残してから検討しましょう。
【プロの結論】返済期間は車の寿命と家計の余裕から逆算する車のローンを何年で組むかを決めるとき、最も避けたいのは、販売店が提示した月額だけを見て契約することです。
2025年の調査では平均6.2年、5〜6年未満が最多でした。しかし、平均年数に合わせる必要はありません。5年で無理なく返せるなら5年、家計とのバランスを優先するなら7年、長期間乗り続ける予定があり月々の負担を抑えたいなら10年も検討できます。
重要なのは、車を買う時点の家計だけでなく、返済中の維持費と買い替え時期まで考えることです。
車のローンは、契約時点では毎月の返済額が確定していても、車検や修理、生活環境の変化までは確定していません。余裕のある返済計画を立て、必要に応じて繰り上げ返済できる状態を保つことが、長く安心して車に乗るための現実的な方法です。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンは何年で組む人が一番多いですか?
A1:カーセンサー自動車総研の2025年調査では、5年以上6年未満が40.2%で最多でした。平均支払期間は6.2年です。一般的な目安として5〜7年を検討するとよいでしょう。
Q2:車のローンは10年で組んでも大丈夫ですか?
A2:10年返済自体に問題があるわけではありません。毎月の負担を抑えられるメリットがあります。ただし、利息総額が増えやすく、車の修理費や買い替え時期と返済が重なる可能性があります。長期間乗る予定があり、将来の家計にも余裕がある場合に検討しましょう。
Q3:マイカーローンの最長返済期間は何年ですか?
A3:銀行や商品によって異なります。最長10年の商品がある一方、武蔵野銀行や千葉興業銀行などには最長15年の商品もあります。ディーラー系でもBMWのように最長10年の商品がありますが、すべての販売店で利用できるわけではありません。
Q4:車のローンは5年と7年ならどちらがお得ですか?
A4:総返済額を抑えたいなら5年、月々の支払いに余裕を持たせたいなら7年が候補です。同じ借入金額と金利なら、基本的に5年のほうが利息総額は少なくなります。ただし、毎月の返済額が生活を圧迫しないかも考慮してください。
Q5:中古車でも10年ローンを組めますか?
A5:中古車でも10年返済に対応する商品はあります。ただし、車両の年式や完済時の車齢、融資金額、金融機関の審査条件によって利用できる期間が変わることがあります。購入前に販売店と金融機関の両方で確認しましょう。
Q6:車のローンは途中で繰り上げ返済できますか?
A6:銀行や信販会社の商品によっては、一部または全額の繰り上げ返済が可能です。ただし、手数料や手続き方法が異なるため、契約前に確認してください。繰り上げ返済を予定しているなら、手数料無料の商品も比較対象にするとよいでしょう。
車のローンは何年が妥当なのかという疑問に対して、2026年時点で参考になる平均支払期間は6.2年です。実際の購入者では5〜6年未満が最も多く、5〜7年程度が検討しやすい期間といえます。
5年返済は利息を抑えやすく、7年返済は月々の負担と総支払額のバランスを取りやすい選択肢です。10年返済は毎月の支払いを軽減できますが、利息の増加や車の買い替え時期には注意が必要です。
銀行マイカーローンには最長15年の商品もあり、ディーラー系にも最長10年の商品があります。ただし、最長年数まで借りることが必ずしも得策とは限りません。
購入前には、複数の返済期間でシミュレーションを行い、金利・総返済額・維持費・完済時の車齢を比較してください。自分の生活に合った期間を選び、車を購入した後も貯蓄や日々の生活に余裕を残せる返済計画を立てることが大切です。
主な根拠資料(2026年確認)
- カーセンサー自動車総研「自動車購入実態調査2025」
- 日本自動車工業会「軽自動車の使用実態調査報告書」(2026年3月)
- 武蔵野銀行・マイカーローン商品情報、返済額比較例
- BMWファイナンシャル・サービス、Honda・残価設定型クレジット
- りそな銀行・三井住友銀行の繰り上げ返済案内