車をローンで購入するとき、最初に悩むのが「何年で返済するのが正解なのか」という問題です。3年で早く完済するべきか、月々の負担を抑えて7年や10年にするべきか。返済期間によって毎月の支払額だけでなく、最終的に支払う利息や家計への影響も大きく変わります。
2026年3月に公表されたリクルートの「カーセンサー自動車購入実態調査2025」では、ローンの平均支払期間は6.2年でした。最も多かったのは5〜6年未満で、5〜7年程度が現実的な検討の中心になっています。一方、銀行によっては最長10年、商品によっては15年まで設定できるケースもあります。
【2026年最新】車ローンは何年が多い?平均返済期間は6.2年
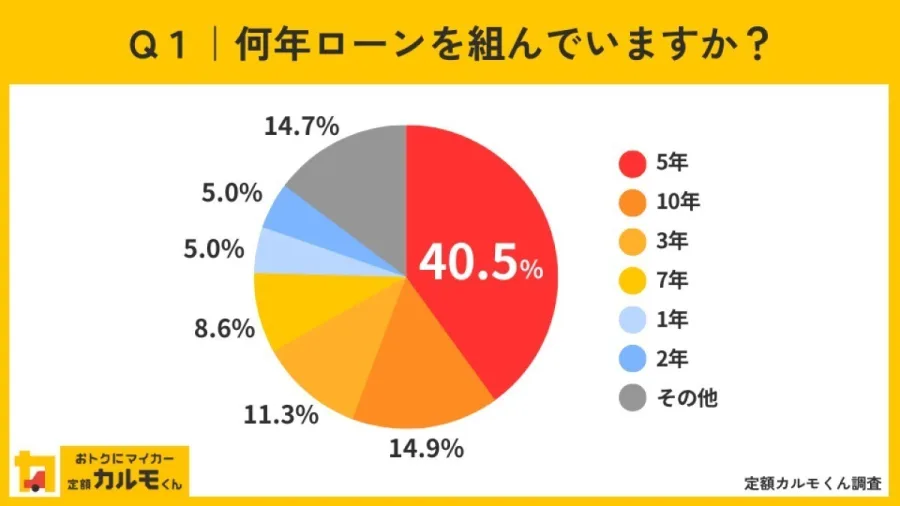
車ローンの返済期間を決める際、まず参考にしたいのが実際に車を購入した人のデータです。一般的には5〜7年が検討されやすい期間ですが、最新の調査を見ると、具体的な利用実態が見えてきます。
2025年の購入実態調査で5〜6年未満が40.2%株式会社リクルートのカーセンサー自動車総研が公表した「自動車購入実態調査2025」は、2026年3月に報告書が公開されました。
同調査のローン支払期間に関する集計では、一括払い、リース、サブスクリプション以外の方法で車を購入した人を対象に、返済期間を調べています。
直近1年間に車を購入した人のうち、ローン利用者の有効回答1,381人について、主な結果は次のとおりです。
- 5〜6年未満:40.2%
- 10年以上:13.9%
- 3〜4年未満:13.8%
- 7〜8年未満:6.3%
- 6〜7年未満:3.9%
平均支払期間は6.2年でした。2024年の平均5.7年と比べると、0.5年長くなっています。
ここで注目したいのは、平均が6.2年だからといって、7年ローンを選ぶ人が最も多いわけではないことです。実際には5〜6年未満が突出しており、10年以上の長期返済も一定の割合を占めています。
つまり、車ローンの返済期間は5年を中心にしながら、購入価格や収入、毎月の支出に応じて長短を調整する形が実態に近いと考えられます。
なぜ5〜7年が選ばれやすいのか車は購入代金だけでなく、購入後も継続的に費用がかかります。自動車税、任意保険、ガソリン代、駐車場代、車検、消耗品の交換など、ローン以外の支出も無視できません。
3年返済では利息を抑えられる反面、毎月の返済額が高くなりやすくなります。反対に10年返済では月々の負担が軽くなるものの、長期間にわたって借入残高を抱えることになります。
5〜7年という期間は、こうした月々の家計負担と利息負担を調整しやすい選択肢です。ただし、車を何年間乗る予定なのかによって適切な年数は変わります。
【徹底比較】車ローン3年・5年・7年・10年の月々の返済額と総利息
返済期間の違いを理解するには、同じ借入金額と金利で比較するのが効果的です。
ここでは、車両購入などに必要な借入額を300万円、年利3.0%の固定金利と仮定して、3年・5年・7年・10年の4パターンを試算します。
計算条件は元利均等返済、ボーナス払いなし、借入手数料などの諸費用なしです。実際の金融機関の提示額ではなく、返済期間による違いを確認するための概算となります。
| 返済期間 | 毎月の返済額 | 利息総額 | 総返済額 | 特徴 |
|---|---|---|---|---|
| 3年(36回) | 約87,244円 | 約140,771円 | 約314万771円 | 利息が少なく早期完済 |
| 5年(60回) | 約53,906円 | 約234,364円 | 約323万4,364円 | 負担と利息のバランス型 |
| 7年(84回) | 約39,640円 | 約329,752円 | 約332万9,752円 | 月々の負担を抑えやすい |
| 10年(120回) | 約28,968円 | 約476,187円 | 約347万6,187円 | 月々は軽いが利息が増える |
※借入額300万円、年利3.0%、元利均等返済、毎月払い、ボーナス返済なしの概算。表示額は1円単位に四捨五入しています。金利や返済条件によって実際の金額は異なります。
3年ローン:利息を抑えたい人向け3年ローンの場合、毎月の返済額は約8万7,244円です。4つのパターンの中では最も月々の負担が大きくなりますが、利息総額は約14万円に収まります。
借入期間が短いため、元金が比較的早く減り、利息の支払いを抑えられることがメリットです。
一方、毎月の返済額が高いと、車検や保険料、突然の修理費などが重なった際に家計を圧迫する可能性があります。
十分な収入があり、住宅費や教育費などの固定支出が少ない人、頭金を用意できる人には向いています。
5年ローン:最初に検討したい標準的な選択肢5年ローンでは毎月の返済額が約5万3,906円、利息総額が約23万4,364円です。
3年と比べると毎月の返済額を約3万3,338円抑えられます。利息は増えるものの、月々の支払いが現実的な範囲に収まる人も多いでしょう。
2025年の購入実態調査で最も多かったのも5〜6年未満です。平均的な利用期間を意識する人にとって、まず比較の基準にしやすい年数です。
初めて車を購入する人や、毎月の生活費を確保しながら計画的に返済したい人には、5年を起点に検討する方法が適しています。
7年ローン:月々の支払いを抑えたい人向け7年ローンでは、毎月の返済額が約3万9,640円まで下がります。5年返済と比べると、毎月約1万4,266円の負担軽減です。
ただし、利息総額は約32万9,752円となり、5年返済より約9万5,388円増えます。
子育てや住宅ローンなど、ほかの支出が重なっている家庭では、毎月の返済額を抑えるメリットがあります。
ただし、車を7年以上乗る予定があるかどうかも確認したいところです。5年程度で買い替える予定なら、次の車の購入時期と残債が重なる可能性があります。
10年ローン:月々の安さだけで決めるのは危険10年ローンでは毎月の返済額が約2万8,968円となり、4パターンの中で最も低くなります。
しかし、利息総額は約47万6,187円です。5年返済と比較すると、毎月の負担は約2万4,938円軽くなる一方、利息は約24万1,823円増加します。
月々の支払いだけを見ると魅力的ですが、10年間にわたって返済が続くことを忘れてはいけません。
購入した車を長期間乗り続ける予定があり、10年という期間を通じて安定した返済ができる場合には選択肢になります。ただし、将来の買い替えや収入変化まで考えて判断する必要があります。
返済期間を延ばすと利息はいくら増える?今回の試算では、5年から7年に延ばすことで毎月の支払いは約1万4,266円減りますが、利息は約9万5,388円増えます。
さらに7年から10年に延ばすと、毎月約1万672円を抑えられる一方、利息は約14万6,435円増加します。
ここから分かるのは、月々の支払いを少なくすることと、車を安く購入することは同じではないという点です。ローンを比較する際は、必ず毎月の返済額と総返済額の両方を確認してください。
【要注意】車ローンの返済期間が長いと発生する5つのデメリット
長期返済には、月々の支払いを抑えられるというメリットがあります。しかし、返済期間が長くなるほど、購入後の生活や車の使い方に影響が出る可能性もあります。
1. 支払う利息が増えて総返済額が高くなる最も分かりやすいデメリットは、利息負担の増加です。
一般的な元利均等返済では、返済期間を延ばすほど元金が減るペースが遅くなり、利息の支払総額が増えます。
今回の300万円の試算でも、5年と10年では約24万円の差が発生しました。金利が高い場合や借入金額が大きい場合には、さらに差が広がる可能性があります。
2. 車を買い替えたいときにローンが残る長期ローンで注意したいのが、車の買い替え時期と返済期間のずれです。
例えば7年ローンを組み、5年目に新しい車へ乗り換えたくなった場合、まだ約2年分の返済が残っています。
その時点で残債を精算する資金がなければ、売却や買い替えの選択肢が制限されることがあります。
特にディーラーローンでは、完済まで所有権が販売店や信販会社に留保される契約があるため、売却時には所定の手続きが必要です。
3. 車の価値が下がっても返済は続く車は使用年数や走行距離に応じて価値が変化します。しかし、車の査定額が下がったからといって、ローン残高も同じ割合で減るわけではありません。
売却時の査定額よりローン残高のほうが大きければ、不足分を自己資金などで補う必要が生じる場合があります。
長期返済では、こうした残債と車両価値の差を意識しておくことが重要です。
4. 転職や収入減少の影響を長期間受ける10年間という返済期間には、転職、転勤、結婚、出産、子どもの進学、住宅購入など、さまざまなライフイベントが含まれます。
契約時には余裕があったとしても、将来的に収入が減少したり、生活費が増えたりする可能性はあります。
そのため、現在の収入だけで返済可能かを判断するのではなく、将来の家計変化にも耐えられる金額を設定することが大切です。
5. 車の寿命とローン完済時期が合わなくなる中古車を購入する場合は特に注意が必要です。
例えば、購入時点で年式が古い車に10年ローンを組むと、車両の状態によっては、修理や買い替えを検討する時期になっても返済が残ることがあります。
中古車ローンでは、購入価格だけでなく、今後何年間乗るつもりなのか、修理費用がどの程度必要になりそうかも考慮しましょう。
返済期間は、単に金融機関が認める最長年数に合わせるのではなく、車を使う予定期間とのバランスで決めることが大切です。
【2026年最新】銀行マイカーローンとディーラーローンの違い・最長返済期間
車ローンの返済期間は、借入先によって設定できる範囲が異なります。銀行系のマイカーローンとディーラーローンでは、金利だけでなく、審査や所有権、手続きにも違いがあります。
銀行マイカーローンは最長10年の商品が中心銀行が提供するマイカーローンでは、最長10年という返済期間を設定している商品が複数あります。
例えば、静岡銀行のマイカーローンは、2026年8月3日時点の商品案内で最長10年の融資期間を掲げています。新車だけでなく中古車の購入にも対応しています。
京都銀行の京銀マイカーローンも、2026年4月1日時点で最長10年の借入期間を設定しています。
ただし、最長10年という条件があっても、誰でも希望する年数で借りられるわけではありません。借入金額や申込者の年齢、返済能力、金融機関の審査結果によって、実際に認められる条件は異なります。
15年ローンを扱う金融機関もある銀行系ローンの中には、さらに長い返済期間を設けている商品もあります。
スルガ銀行のオートローンでは、商品案内上の返済期間は最長15年です。ただし、Web申込みの場合は最長10年、最大800万円という別の条件が設定されています。
また、同商品には固定金利型と変動金利型があり、保証会社や審査結果によって適用条件も異なります。
このように、15年という期間が設定されている商品は存在しますが、一般的な銀行マイカーローンの標準条件と同じように考えることはできません。
銀行ローンとディーラーローンはどちらがお得?銀行系マイカーローンは、一般的にディーラーローンより低金利の傾向があります。一方、ディーラーローンは車の購入手続きと同時に申込みや契約ができる利便性が特徴です。
池田泉州銀行やりそな銀行の比較案内でも、両者の違いとして金利、所有権、手続き、利用用途などが挙げられています。
主な違いを整理すると、次のようになります。
- 銀行マイカーローン:比較的低金利で、購入者本人が車の所有者となる契約が一般的。購入前に事前審査を受けられる商品もある。
- ディーラーローン:販売店で手続きできるため便利。審査や契約がスムーズな場合があるが、完済まで所有権が販売店や信販会社に留保されることがある。
銀行ローンは金利の低さを重視する人、ディーラーローンは購入手続きの手軽さを重視する人に向いています。
ただし、最終的には金利の表示だけでなく、保証料、事務手数料、繰り上げ返済手数料、所有権の条件まで確認して比較する必要があります。
【審査・返済方法】車ローンの返済負担率とボーナス払い・繰り上げ返済
車ローンの返済期間を決めるときには、審査に通るかどうかだけでなく、実際に返済を続けられるかという視点も欠かせません。
車ローンの審査では何が見られる?金融機関は、申込者の収入や勤務状況、既存の借入状況、信用情報などを総合的に確認します。
池田泉州銀行が2026年6月8日に公開したマイカーローンの審査解説では、主な確認事項として次の内容を挙げています。
- 年収や収入の安定性
- 勤務先、雇用形態、勤続年数
- クレジットカードやローンの返済履歴
- 住宅ローンなど、ほかの借入状況
- 年齢や借入希望額
特に重要なのが返済比率です。これは年収に占める年間ローン返済額の割合を指します。
同銀行の解説では、返済比率の一般的な目安として25〜35%が紹介されています。ただし、これは全金融機関に共通する審査基準ではなく、各社が独自に審査基準を設けています。
住宅ローンやカードローンなど、ほかの借入れがある場合は、それらを含めた年間返済額で考える必要があります。
また、審査に通る金額と、生活に無理なく返せる金額は必ずしも一致しません。ガソリン代、保険料、駐車場代なども含めて家計を確認しましょう。
ボーナス払いの仕組みと注意点ボーナス払いとは、毎月の返済に加えて、夏や冬などの賞与時期にまとまった金額を返済する方法です。
例えば、通常月の返済額を抑え、ボーナス月に追加返済を行うことで、毎月の家計負担を調整できます。
ただし、ボーナス払いを利用すれば必ず総返済額が安くなるわけではありません。返済条件や金利によって利息負担は変わります。
賞与が減額されたり、支給されなかったりした場合でも、契約上の返済義務は残ります。
毎月の給与だけで通常返済を続けられる金額を基本にし、ボーナス払いは余裕を持って設定が必要です。
繰り上げ返済は利息を減らすメリットがある繰り上げ返済は、毎月の通常返済とは別に、ローン残高の一部または全額を前倒しで返済する方法です。
元金を早く減らせば、その後に発生する利息を抑えられる可能性があります。返済期間短縮型を選べる場合は、完済時期を早めることもできます。
例えば、臨時収入や貯蓄に余裕ができたタイミングで一部繰り上げ返済を行えば、長期ローンの利息負担を軽減する方法になります。
ただし、繰り上げ返済の手数料は金融機関によって異なります。
りそな銀行では、マイカーローンの一部繰り上げ返済と全額繰り上げ返済の手数料は無料と案内されています。一方、静岡銀行では店頭での繰り上げ返済に原則6,600円の手数料が設定されていますが、インターネットバンキングによる一部繰り上げ返済は無料となる条件があります。
繰り上げ返済を検討するときは、手数料を差し引いても利息軽減のメリットがあるか確認しましょう。また、急な出費に備える生活防衛資金まで返済に回さないことも大切です。
【失敗しない選び方】車ローンは何年にするべき?中古車・残価設定ローンも比較
ここまでのデータを踏まえると、返済期間は借入額や収入だけでなく、車を何年間所有するつもりなのかによっても判断が変わります。
3年ローンが向いている人- 安定した収入があり、毎月の返済に十分な余裕がある
- 借入額が比較的小さい
- 利息をできるだけ少なくしたい
- 早めにローンから解放されたい
3年返済は、月々の支払いを無理なく続けられる人に適しています。利息を抑えられる反面、毎月の支出が大きくなるため、生活費や貯蓄とのバランスを優先してください。
5年ローンが向いている人- 毎月の支払いと利息のバランスを重視したい
- 5年程度は同じ車に乗る予定がある
- 住宅費や教育費などの支出も考慮したい
- 極端に長い返済期間を避けたい
5年は、返済計画を立てる際の基準にしやすい期間です。2025年の実態調査でも5〜6年未満が最多だったことから、実際の購入者の選択とも重なっています。
7年ローンが向いている人- 5年返済では毎月の支払いが重い
- 長期間同じ車に乗り続ける予定がある
- 毎月の生活費や貯蓄を確保したい
- 利息の増加を理解したうえで返済期間を延ばしたい
7年は、月々の負担を軽減しながら長期的に返済したい人に適しています。ただし、買い替え時期と残債が重ならないかを事前に確認しましょう。
10年ローンが向いている人- 車を長期間乗り続ける予定がある
- 借入額が大きく、短期間の返済が難しい
- 月々の返済額を抑える必要がある
- 長期的な収入と家計の見通しが立っている
10年ローンは、月々の返済額を抑えたい場合の選択肢です。ただし、利息が増えることや、途中で車を買い替える場合の残債処理を十分に理解しておく必要があります。
中古車ローンは返済年数を短めに考えるべき?中古車を購入する場合、新車と同じ感覚で長期ローンを組むことには注意が必要です。
中古車は購入時点ですでに使用年数や走行距離があるため、購入後に修理や部品交換が必要になる可能性があります。
例えば、5年程度乗る予定の中古車に7年や10年のローンを組むと、車を手放したい時期になっても返済が続くことがあります。
中古車ローンを選ぶときは、次の3点を確認してください。
- 購入する中古車の年式と走行距離
- 今後何年間乗る予定なのか
- ローン返済中に発生する可能性がある修理費用
銀行のマイカーローンには中古車購入に対応し、最長10年の融資期間を設定している商品もあります。ただし、車両の条件や借入条件は金融機関によって異なります。
返済期間を長くすることで月々の支払いを抑えられても、車両の維持費が増えれば家計全体の負担は大きくなります。中古車では特に、ローンと維持費を合わせて判断しましょう。
残価設定ローンは通常の車ローンと何が違う?残価設定ローンは、車両価格の一部を将来の残価として据え置き、それ以外の金額を分割で支払う仕組みです。
例えば、3年後や5年後の予想下取り価格を設定し、その残価を除いた部分を毎月返済します。そのため、通常のクレジットと比べて月々の支払いを抑えられる場合があります。
トヨタ自動車の公式案内では、残価設定型プランの契約終了時に、主に次の3つの選択肢が用意されています。
- 新しい車に乗り換える:条件を満たして車を返却し、新しい車を購入する。
- 車を返却する:契約で定められた条件に従って車を返却する。
- 車を買い取る:据え置いた残価を一括精算するか、再クレジットで支払う。
注意したいのは、残価設定ローンでは月々の返済額だけを見て通常ローンと比較できないことです。
車を買い取る場合には最終回の支払いが必要になります。また、返却する場合でも、走行距離や車両状態などの条件を満たさなければ追加精算が発生することがあります。
一定期間で新しい車に乗り換える人には便利ですが、購入した車を長く乗り続けたい人は、通常ローンとの総支払額を比較する必要があります。
【プロの結論】返済期間は車の所有予定年数と家計から決める車ローンの年数を決める際に、最初から10年などの最長期間を選ぶ必要はありません。まずは5年返済を基準に、毎月の返済額が生活に無理なく収まるかを確認する方法がおすすめです。
5年で負担が大きいなら7年、7年でも厳しい場合は、借入金額そのものを見直すことも検討しましょう。頭金を用意する、購入する車の価格帯を下げるといった方法もあります。
特に重要なのは、車のローン返済だけを考えないことです。毎月の返済額に自動車保険、ガソリン代、駐車場代、税金、車検費用などを加えた金額が、家計にとって適切かを確認してください。
また、車を買い替える予定があるなら、その時点でローン残高がどの程度残っているかも計算しておきましょう。
月々の安さだけで10年を選ぶのではなく、無理なく完済できる最短の期間を探すこと。これが、車ローンで余計な利息を抑えながら、購入後の生活も守るための基本的な考え方です。
車ローンの返済期間に関するよくある質問(FAQ)
Q1:車ローンは7年で組んでも長すぎませんか?
A1:7年という返済期間は、一般的な自動車ローンの選択肢の一つです。2025年の調査でも平均返済期間は6.2年でした。7年で組むこと自体が問題なのではなく、車を所有する予定期間と返済総額、毎月の家計負担が適切かどうかが判断基準になります。
Q2:車ローンは最長何年まで組めますか?
A2:銀行のマイカーローンでは最長10年の商品が複数あります。また、スルガ銀行の一部商品では最長15年の返済期間が設定されています。ただし、Web申込みでは最長10年など、申込方法によって条件が異なる場合があります。利用する金融機関の商品概要を確認してください。
Q3:中古車でも10年ローンを組めますか?
A3:中古車購入に対応し、最長10年の融資期間を設定している銀行商品はあります。ただし、購入する車の条件や申込者の年齢、借入金額などによって利用できる条件は異なります。中古車は車両の状態や今後の維持費も考慮し、長期返済が適切か判断しましょう。
Q4:車ローンは5年と7年ならどちらがお得ですか?
A4:総返済額を抑えたいなら、一般的には5年のほうが有利です。今回の300万円・年利3.0%の試算では、5年返済の利息が約23万4,364円、7年返済では約32万9,752円でした。一方、7年にすると毎月の支払いを約1万4,266円抑えられます。利息と家計負担のどちらを優先するかで選びましょう。
Q5:車ローンはボーナス払いを利用したほうがいいですか?
A5:賞与が安定しており、ボーナス月の追加返済にも余裕がある場合には選択肢になります。ただし、賞与が減額された場合でも契約上の支払いは必要です。通常月の給与だけでも無理なく返済できる計画を優先することをおすすめします。
Q6:車ローンは途中で繰り上げ返済できますか?
A6:多くのマイカーローンでは、一部または全額の繰り上げ返済に対応しています。元金を早めに減らせば、その後の利息負担を抑えられる可能性があります。ただし、手数料や最低返済金額、手続き方法は金融機関によって異なるため、契約内容を確認してください。
2026年に確認できる最新の自動車購入実態調査では、車ローンの平均支払期間は6.2年、最も多い期間は5〜6年未満でした。5〜7年程度を中心に検討することは、実際の購入者の傾向とも大きく離れていません。
一方、3年返済は利息を抑えやすく、7年返済は月々の負担を軽減しやすいという特徴があります。10年返済も金融機関によっては利用できますが、総利息の増加や買い替え時の残債には注意が必要です。
最後に、返済期間を選ぶ際のポイントを整理します。
- 3年:収入に余裕があり、利息をできるだけ抑えたい人。
- 5年:月々の返済額と総利息のバランスを重視したい人。
- 7年:毎月の家計負担を軽減しながら長く乗りたい人。
- 10年:月々の返済額を抑える必要があり、長期的な返済計画を立てられる人。
銀行マイカーローンとディーラーローンの金利や手数料、繰り上げ返済の条件も比較し、契約前に総返済額を確認しましょう。
車は購入して終わりではありません。購入後も維持費がかかり、生活環境が変わってもローンの返済は続きます。
車ローンで本当に大切なのは、最長何年まで借りられるかではなく、車を手放すときまで家計に無理なく返済を続けられるかです。毎月の支払いだけで判断せず、利息総額と所有予定年数を含めて、自分に合った返済期間を選んでください。
主な根拠資料: リクルート「カーセンサー自動車購入実態調査2025」、池田泉州銀行の2026年マイカーローン審査解説、静岡銀行・スルガ銀行の商品案内、トヨタ自動車の残価設定型プラン公式案内。