2026年11月4日現在、ホルムズ海峡を巡る中東情勢は、日本のエネルギー安全保障と家計、企業活動を左右する重大な局面にある。2026年2月末に始まった米国・イスラエルとイランの軍事衝突をきっかけに、世界有数の原油輸送ルートであるホルムズ海峡の通航が大きく混乱。日本は2025年実績で原油輸入の約94%を中東地域に依存しており、政府資料でもホルムズ海峡への依存度は約93%とされている。
一方、LNGの海峡経由依存度は約6.3%と原油より低く、米国・カナダなどからの代替調達や石油備蓄の活用も進んでいる。2026年11月3日には政府が11月分の原油を前年の平均月間調達量とほぼ同水準で確保できる見通しを示した。しかし、原油価格の高止まり、カタール産LNGの供給制約、ナフサ不足、船舶保険料の上昇など、供給量を確保するだけでは解決できない問題も残る。日本の暮らしと企業に何が起きているのか、最新の公的統計と報道をもとに検証する。
【2026年11月4日現在】ホルムズ海峡は封鎖されている?最新情勢と経緯
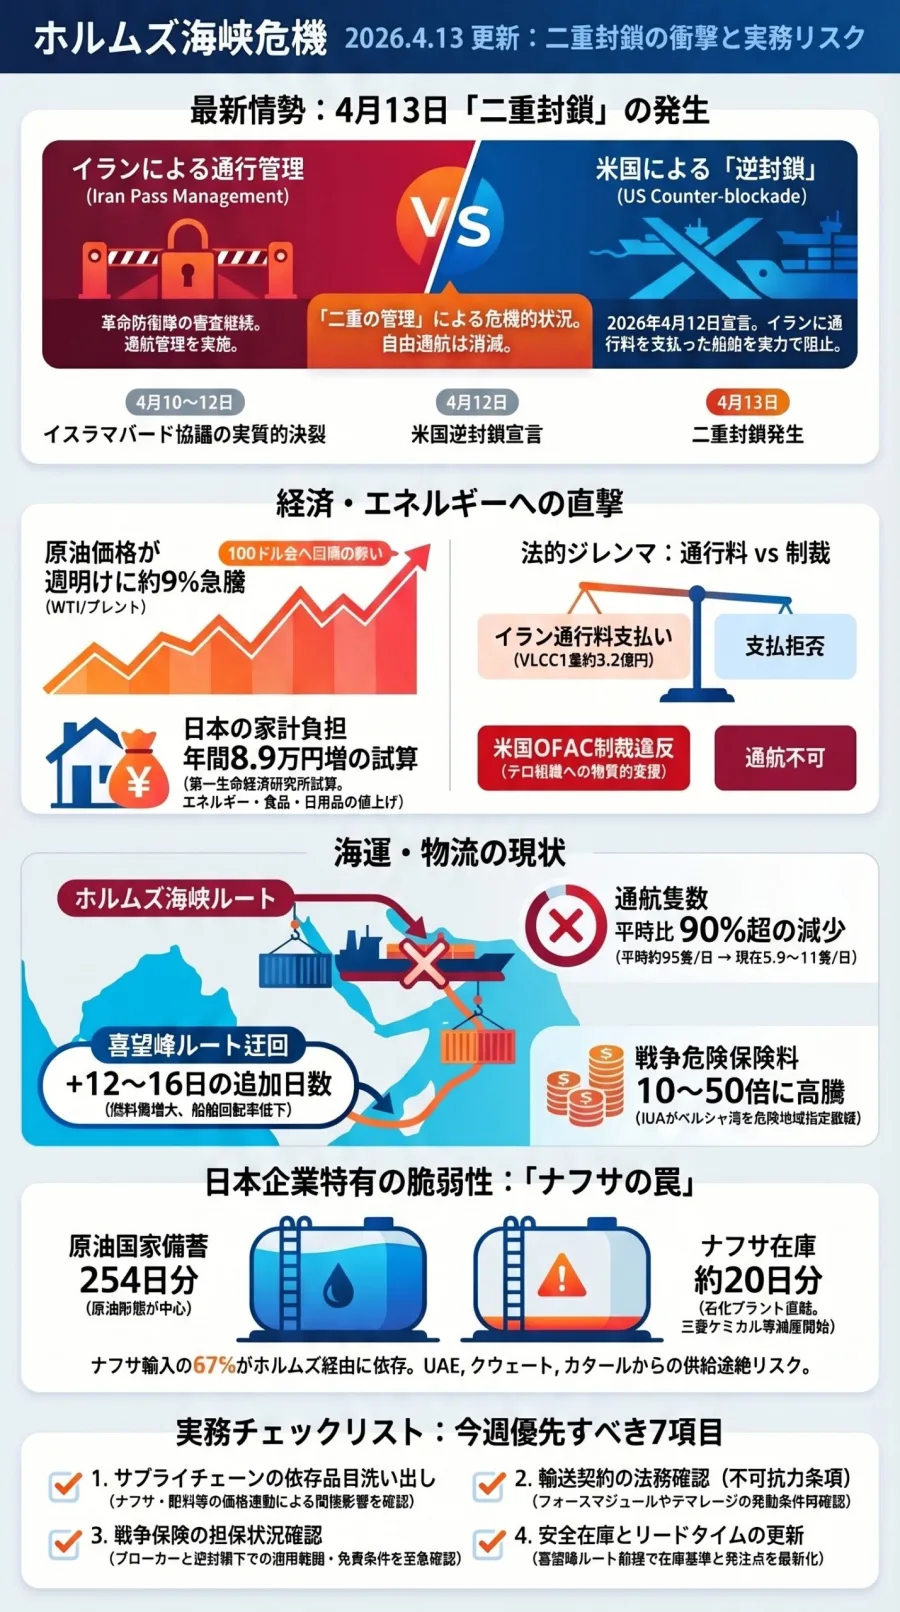
ホルムズ海峡は、イランとオマーンの間に位置し、ペルシャ湾とオマーン湾を結ぶ国際的な海上輸送の要衝だ。最も狭い部分は約39キロメートルで、世界の原油・石油製品・LNG輸送を支える重要な航路となっている。
国際エネルギー機関(IEA)によると、2025年には同海峡を通過した石油が日量約2,000万バレルに達した。世界の海上石油貿易の約4分の1を担う規模であり、通航が滞れば日本だけでなくアジアや欧州のエネルギー市場にも影響が広がる。
2月末の軍事衝突から11月までの主な動き2026年2月末の米国・イスラエルによるイラン攻撃を契機に、中東のエネルギー輸送環境は急速に悪化した。3月以降、タンカーの通航制限や攻撃リスクが高まり、ペルシャ湾内に原油やLNGを積んだ船舶が滞留する事態が発生した。
4月には日本の中東貿易にも影響が本格化した。ジェトロの分析によると、同月の日本の中東からの輸入額は前年同月比56.8%減少。特にホルムズ海峡内に位置するカタールとクウェートからの輸入は、それぞれ94.5%減、98.9%減となった。
その後、米国による航行支援や代替ルートの活用が進み、通航量は一部回復した。しかし、通常の商業航路として完全に正常化したわけではない。
2026年10月25日、米中央軍(CENTCOM)は、過去6か月間に3,000隻以上の商船が支援を受けて海峡を通過し、夏以降の原油輸送支援量が15億バレルを超えたと発表した。また、同軍は通航船舶の95%以上が安全に航行したと説明している。
一方、10月30日にはイラン革命防衛隊海軍が複数のタンカーの火災・爆発を発表し、ロイターはその主張を報道した。11月4日にも革命防衛隊は、禁止航路を通過しようとした4隻のタンカーが機雷に接触して炎上し、別の2隻を拿捕したと発表した。船名や詳しい被害状況などは発表時点で明らかになっていない。
つまり、2026年11月現在の状況を単純に「海峡が完全に閉鎖され、船舶が一隻も通れない」と理解するのは正確ではない。実際には一部の船舶が通過しているものの、軍事的な警戒、航路の制限、保険引き受けの慎重化などによって、安定した商業輸送が難しい状態が続いている。
原油価格は一時的に落ち着いても安心できない原油市場も中東情勢に敏感に反応している。ロイターによると、11月3日の北海ブレント原油先物は1バレル103.60ドルで取引を終えた。前日比では約1%下落し、10月7日以来の安値となった。
米国とイランの和平交渉への期待が価格を押し下げた一方、軍事衝突の再燃やタンカーへの攻撃が供給リスクとして意識されている。11月4日の新たな革命防衛隊の発表も、今後の市場心理を左右する材料だ。
原油価格は、実際に日本へ到着する原油の量だけでなく、将来の供給不安や海上輸送の危険度によっても動く。海峡の通航が部分的に回復しただけでは、平時の価格に戻るとは限らない。
【日本の原油輸入】ホルムズ海峡依存度93%から代替調達へ
日本がホルムズ海峡封鎖の影響を受けやすい最大の理由は、原油の調達先が中東に集中していることだ。
ジェトロが財務省貿易統計をもとにまとめた2025年の原油・粗油輸入実績では、輸入数量の約94.0%を中東地域が占めていた。政府も2026年3月の説明で、日本の原油輸入の約93%がホルムズ海峡を通過すると指摘している。
原油の供給元が中東に偏っているだけでなく、輸送経路まで特定の海峡に集中している。これが日本のエネルギー安全保障における構造的な弱点だ。
2026年の原油輸入先はどう変わったのか2026年4月には、中東からの原油・粗油輸入量が前年同月比67.2%減の384万キロリットルまで落ち込んだ。これに対して米国からの輸入は46万キロリットルとなり、前年同月比38.8%増加。エクアドルからの調達も確認された。
5月も中東からの輸入は前年同月比61.9%減だったが、米国から58万キロリットルを調達するなど、代替供給が進んだ。
6月11日の首相官邸の会議では、高市首相が米国、アラスカ、カナダ、中南米、アジア太平洋、中央アジア、アフリカなどへの調達先分散について説明した。米国からの7月の輸入量は前年同月の10倍を超える見通しとされ、メキシコからの原油輸入も予定された。
ジェトロの2026年10月14日付レポートによると、8月の原油・粗油輸入量は合計1,159万キロリットル。このうち中東が726万キロリットルで62.6%、米国が366万キロリットルで31.6%を占めた。
従来は中東が9割以上を占めていた日本の原油調達が、わずか数か月で米国を中心とする多地域調達へ変化したことが分かる。
原油の代替調達で米国・カナダが重要になる理由米国産原油は、生産量の大きさと輸出インフラの充実が強みだ。2026年1~5月の日本向け米国産原油輸送量は約1,890万バレルに達し、2023年の同期間と比較して約3倍になったと米国商務省の資料は説明している。
カナダも調達先の多角化における重要な候補となった。米国を経由する輸送網や太平洋側への輸出インフラを活用できれば、日本への供給ルートを増やせる。
ただし、代替調達には課題がある。米国産原油と中東産原油では、硫黄分や比重などの性質が異なる。日本の製油所は中東産原油を長年処理してきたため、原油の種類を大きく変える場合には、混合方法や精製設備との適合性を検討しなければならない。
加えて、北米から日本までの輸送距離は長い。タンカーの確保、輸送日数、海上保険、為替相場などの条件によって、同じ原油を確保しても最終的な調達コストは変わる。
したがって、代替調達の成果を判断するときは、輸入量だけでなく、到着時期、価格、原油の品質、製油所での処理能力まで見る必要がある。
【暮らしへの影響】ガソリン・電気代・ガス代はどうなる?
ホルムズ海峡の混乱は、原油価格の上昇を通じてガソリンや灯油、電気料金、都市ガス料金に波及する。特に注意したいのは、原油の供給量が確保されていても、調達価格が上がれば家計の負担は増えるという点だ。
ガソリン価格は政府補助で抑制されている資源エネルギー庁の石油製品価格調査をもとにした2026年10月26日時点の全国平均では、レギュラーガソリンは1リットル当たり170.1円だった。ハイオクは181.0円、軽油は159.7円となっている。
この価格には、政府による緊急的な燃料油価格抑制策が影響している。2026年10月29日から11月4日までの支給単価は、ガソリン・軽油・灯油・重油が1リットル当たり52.4円に設定された。
つまり、現在の店頭価格は原油高の影響をそのまま反映したものではない。政府が元売り事業者に補助金を支給することで、急激な価格上昇を抑えている。
一方、補助金は恒久的な仕組みではなく、国の財政負担も伴う。原油価格が高止まりし、補助が縮小・終了すれば、ガソリン価格が再び上昇する可能性がある。
物流会社や農業、漁業、建設業など燃料を大量に使用する事業者では、ガソリンだけでなく軽油や重油の調達価格も経営に直結する。燃料費の上昇が運賃や商品価格に転嫁されれば、車を所有していない家庭にも影響が広がる。
2026年11月使用分の電気料金は大手7社で過去最高電気料金への影響は、すでに具体的な数字として表れている。
2026年10月29日、電力大手10社が発表した11月使用分の電気料金では、7社が値上がりし、過去最高を更新した。フジテレビや共同通信などの報道によると、標準的な家庭の料金は次のようになっている。
- 東京電力:前月比177円増の9,738円
- 中部電力:前月比273円増の9,920円
- 北海道電力・九州電力:前月から値下がり
- 関西電力:前月と同水準
電気料金の上昇は、原油だけでなくLNGや石炭の調達価格上昇も影響している。日本の発電はLNGへの依存度が高く、燃料の輸入価格が上昇すれば、燃料費調整制度などを通じて電気料金に反映される。
特に重要なのは価格反映までの時間差だ。日本銀行の政策委員会審議委員、増氏は2026年9月10日の講演で、多くのLNG契約は原油価格と連動しており、原油価格の変化が約4か月遅れてLNG価格に反映される仕組みを説明した。
そのため、海峡の状況が改善して原油価格が下がったとしても、電気料金がすぐに下がるとは限らない。
都市ガス料金も上昇、カタール産LNGの供給問題が続く2025年の日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%だった。内訳はカタールが5.3%、UAEが1.0%である。これに対し、ホルムズ海峡を通過しないオマーン産LNGは4.5%を占める。
日本のLNG輸入はオーストラリアが39.7%、マレーシアが14.8%、ロシアが8.9%と、原油に比べて調達先が分散している。このため、原油ほど直接的な供給途絶リスクは大きくない。
ただし、カタールの問題は無視できない。カタールの主要LNG生産拠点ラスラファンは2026年3月の攻撃で損傷し、輸出能力の約17%が失われたと報じられている。カタールエナジーは供給契約の不可抗力措置を11月まで延長しており、損傷した設備の復旧には数年を要する見通しも示されている。
カタール産LNGが不足すると、欧州やアジアの輸入国は米国、オーストラリアなどから代替カーゴを確保しようとする。日本がカタールから輸入する割合が比較的小さくても、世界市場で買い付け競争が起きれば、スポット価格が上昇する可能性がある。
実際、11月使用分の都市ガス料金は大手4社すべてで値上がりした。東京ガスの標準家庭向け料金は前月比230円増の6,718円となった。大阪ガスも249円増の7,151円となっている。
燃料価格の上昇が家計に届くまでには時間差がある。今後は冬場の暖房需要とLNG価格、政府の電気・ガス料金支援策が家計負担を左右する。
【企業への波及】ナフサ不足・石油化学製品・物流費への影響
ホルムズ海峡封鎖の影響を考えるうえで、一般の消費者が見落としやすいのがナフサの供給問題だ。
ナフサは原油を精製して得られる石油製品で、エチレンやプロピレンなどの基礎化学品を製造するための重要な原料である。これらはプラスチック、合成繊維、合成ゴム、塗料、包装材、医療用品など幅広い製品に使われる。
ナフサ輸入価格は一時1キロリットル約12万円まで上昇ジェトロの2026年10月14日付レポートでは、ナフサの輸入価格と調達先の変化が詳しく分析されている。
2026年4月のナフサ輸入量は104万キロリットル、輸入額は1,058億円だった。平均輸入価格は1キロリットル当たり約10万2,000円となり、3月の約6万6,000円から大きく上昇した。
5月には中東からのナフサ輸入量が前年同月比89.3%減少した。一方、米国からの輸入は約7倍の50万キロリットルに増加し、アルジェリア、ペルー、スペイン、インド、オーストラリアなどからの調達も拡大した。
結果として、日本全体の5月のナフサ輸入量は前年同月比9.1%減の143万キロリットルにとどまった。しかし、輸入額は78.5%増の1,771億円、平均価格は約12万4,000円まで上昇した。
7月には平均輸入価格が約10万4,000円に下がり、代替調達による改善が見られた。それでも2025年の平均価格が1キロリットル当たり6万~7万円台だったことを考えると、平時の調達環境に戻ったとはいえない。
プラスチック・包装材・医療用品にも影響ナフサ不足が長引けば、エチレンやポリプロピレンなどの基礎化学品の供給が不安定になる。影響は石油化学メーカーだけでなく、その下流にある多様な製造業に及ぶ。
例えば、食品容器、ペットボトル、フィルム包装、日用品の容器、自動車部品、建材、医療用手袋などは、石油化学製品と深い関係がある。
原料の調達価格が上がれば、メーカーは製品価格への転嫁を検討する。調達先の変更や輸送遅延によって生産計画を調整する必要も出てくる。
ただし、ナフサが不足したからといって、すべてのプラスチック製品が一斉に店頭から消えるわけではない。国内製油所からの供給、代替輸入、製品在庫、メーカー間の融通など複数の対策がある。問題は、必要な量を確保するためのコストと、個別企業や品目ごとの供給の偏りだ。
海上輸送費・船舶保険料の上昇が物流コストを押し上げる原油の代替調達は、輸送経路を変えることでもある。従来の航路を利用できない場合、船舶は別の港を経由したり、スエズ運河や喜望峰を回る長距離航路を選択したりする。
2026年8月、出光興産はサウジアラビア産原油について、スエズ運河や喜望峰を経由するルートでの調達を進めていると報じられた。通常のペルシャ湾からの輸送が約20日だったのに対し、迂回ルートでは50~60日程度かかるケースがある。
輸送日数が延びれば、タンカーの回転率が下がり、同じ量の原油を運ぶために必要な船舶数が増える。燃料費、船員費、傭船料、在庫保有コストも上昇する。
加えて、S&Pグローバルが2026年7月に報じた保険仲介大手マーシュの分析では、ホルムズ海峡周辺の追加戦争リスク保険料は船体価値の7.5~10%に達した。数週間前の1~3%から急上昇した水準だ。
これは通常の船舶保険料とは別に上乗せされる戦争リスク保険料であり、海峡周辺の運航をためらう船主が増える要因にもなる。
日本銀行の2026年9月の講演資料でも、国内のトラック輸送コストの前年比上昇率が7月に約6%まで高まったことが示されている。燃料費だけでなく、人件費や輸送網の負担が重なれば、食料品や日用品の価格にも波及する。
ホルムズ海峡の混乱は、原油価格という目に見える数字だけでなく、製造業の仕入れ価格、商品の納期、国内物流のコストという形でも日本経済に影響を与えている。
【代替ルートと石油備蓄】ヤンブー港・フジャイラ港でどこまで補える?
日本政府と石油会社は、ホルムズ海峡を通らない調達ルートの確保を進めている。中東地域には、海峡を迂回して原油を輸出できるパイプラインと港湾が存在する。
代表的なのが、サウジアラビアのヤンブー港と、アラブ首長国連邦(UAE)のフジャイラ港だ。
ヤンブー港とフジャイラ港の役割サウジアラビアの東西パイプラインは、東部の油田地帯から西部の紅海沿岸にあるヤンブー港まで原油を運ぶ。ペルシャ湾を通過する必要がなく、ホルムズ海峡の代替輸送ルートとして重要な役割を果たす。
UAEでは、ハブシャンからフジャイラ港までを結ぶアブダビ原油パイプライン(ADCOP)が稼働している。フジャイラ港はオマーン湾に面し、ホルムズ海峡の外側から原油を輸出できる。
IEAによると、両国のパイプラインによる代替輸送の利用可能容量は合計で日量約350万~550万バレルと推計されている。ただし、ホルムズ海峡を通過する石油全体の量を置き換えられる規模ではない。
主要な代替調達手段と関係性の比較| 主体・拠点 | 輸送・供給の仕組み | 日本へのメリットと課題 |
|---|---|---|
| サウジアラビア・ヤンブー港 | 東西パイプラインで東部油田から紅海沿岸へ輸送 | ホルムズ海峡を迂回できる。ただし紅海やバブ・エル・マンデブ海峡の安全確保が必要 |
| UAE・フジャイラ港 | ハブシャン・フジャイラ間のADCOPで原油を輸送 | 海峡外から輸出できるが、パイプラインの余剰能力や港湾周辺の安全性に制約がある |
| 米国・カナダ | 北米の原油生産地からタンカーで日本へ輸送 | 中東依存を減らせる一方、輸送距離、価格、原油の品質と製油所の適合性が課題 |
| 国家備蓄・民間備蓄 | 国内に保有する原油や石油製品を市場に供給 | 輸入減少時の供給を補えるが、価格高騰や長期的な輸入途絶を完全には解消できない |
ヤンブー港はホルムズ海峡を避けられる一方、紅海を経由する輸送には別の問題がある。イエメン周辺の武装勢力による船舶攻撃やバブ・エル・マンデブ海峡の緊張が高まれば、輸送経路の安全性が低下する。
2026年9月にはサウジアラビアの東西パイプラインが攻撃を受け、一時的に輸送が停止したと報じられた。ホルムズ海峡を迂回するための重要インフラも、地域情勢によって影響を受けることを示す事例だ。
フジャイラ港も絶対に安全な場所ではない。海峡の外側に位置するとはいえ、オマーン湾周辺の安全保障環境や港湾設備への攻撃リスクを考慮しなければならない。
IEAは、代替パイプラインの輸送余力だけでなく、港湾設備、タンカー、保険、積み替え能力などを含む輸送網全体の対応力が必要だと指摘している。
石油備蓄は何日分ある?2026年の放出状況日本には国家備蓄、民間備蓄、産油国共同備蓄の3種類がある。これらは輸入が滞った場合に国内の石油供給を維持するための安全弁だ。
2026年3月16日には民間備蓄の義務量が15日分引き下げられ、3月には国家備蓄から約1か月分の原油を放出する措置が決定された。さらに4月15日には約20日分の国家備蓄石油の追加放出が決定された。
ただし、備蓄の放出は無制限に続けられるものではない。放出すれば将来の供給不安に備える在庫が減少し、いずれ補充する必要がある。
資源エネルギー庁の統計をもとにした2026年8月時点の備蓄状況は、次のとおりだ。
- 国家備蓄:約103日分
- 民間備蓄:約96~98日分
- 産油国共同備蓄:約4日分
- 合計:約204日分
この数字は国内消費量を基準にした備蓄日数であり、国家備蓄だけで204日分あるという意味ではない。また、IEAが基準とする90日分の純輸入量と比較する場合は、計算方法が異なる点にも注意したい。
2026年11月3日、高市首相はホルムズ海峡を通らない原油の調達先の多角化が進み、11月も前年の平均月間調達量の約100%を確保できる見通しを示した。このため、11月については新たな国家備蓄の放出を決定しないと説明した。
ここで重要なのは、備蓄の放出を見送ったことが、原油価格の下落を意味するわけではないという点だ。備蓄は国内に必要な燃料を供給するための仕組みであり、国際市場の原油価格や輸送保険料を直接引き下げるものではない。
【今後の見通し】原油価格・日本経済はどうなる?注目すべき5つのポイント
2026年11月以降の日本経済を考えるうえでは、ホルムズ海峡の通航状況だけでなく、原油の調達量、価格、代替輸送網、LNG供給、備蓄の回復状況を総合的に見る必要がある。
1. 原油価格は軍事情勢と外交交渉の両方で動く11月3日のブレント原油価格は103.60ドルまで低下したが、これは和平交渉への期待を織り込んだ市場の動きでもある。実際に安全な通航が継続し、タンカーの運航や積み出しが正常化するまでは、価格の安定を判断できない。
今後の注目点は、米国とイランの交渉、革命防衛隊による船舶への対応、タンカーの通航量、サウジアラビアなど産油国の輸出能力だ。
仮に海峡の安全な通航が実現しても、船舶の再配置、保険契約の見直し、滞留貨物の解消には時間が必要となる。原油価格が短期間で元の水準に戻るとは限らない。
2. 日本の代替調達は11月以降も維持できるか11月の原油調達については政府が前年平均月間比約100%の確保を見込んでいる。米国からの輸入拡大や、サウジアラビア、UAEの代替ルートを活用した調達が支えとなっている。
一方、9月18日には石油連盟の木藤俊一会長が、11月までの原油調達は確保されているものの、12月以降の見通しには不透明さが残ると説明したとロイターが報じた。
その後、政府の11月調達見通しは改善したが、11月分の確保と12月以降の安定供給は別の問題だ。特に紅海周辺の安全保障や、代替ルートを運航するタンカーの確保が重要になる。
3. LNG価格の上昇は電気・ガス料金に遅れて届くLNGは原油と異なり、海峡経由の輸入が日本全体の約6.3%にとどまる。しかし、カタールの生産設備の損傷や輸出制限が長引けば、国際市場で代替カーゴを取り合う状況が続く。
加えて、LNGの長期契約には原油価格と連動する仕組みが多い。日本銀行が示した約4か月の価格反映の時間差を考えると、原油市場が落ち着いた後も電気・ガス料金には過去の高値が反映される可能性がある。
4. ナフサと化学製品の供給網を注視する燃料の安定供給が維持されても、石油化学原料の価格や供給が不安定になれば、製造業への影響は残る。
特に注目すべきなのは、ナフサの輸入価格、国内エチレン生産、石油化学設備の稼働率、ポリエチレンやポリプロピレンなどの調達価格だ。
企業は原料の調達先を増やすだけでなく、製品在庫や代替材料の使用、取引先との価格改定条件を見直す必要がある。
5. 日本のエネルギー安全保障は輸入先の分散だけでは完成しない今回の混乱から明らかになったのは、輸入する国を増やすだけでは、エネルギー供給の安定性を十分に確保できないということだ。
供給国が複数あっても、すべての原油が同じ海峡や港湾、海上輸送網を利用していれば、共通の障害によって供給が止まる可能性がある。
経済産業省と資源エネルギー庁が検討している海上輸送支援、代替パイプライン、保険引き受け能力の確保などは、こうしたリスクを減らすための対策だ。
2026年8月には、経済産業省の審議会でホルムズ海峡を迂回する原油・ナフサ輸送費への支援や、国家備蓄をIEA基準の90日分まで回復させる方針などが議論された。
エネルギー安全保障を評価する際は、次の5項目を継続的に確認したい。
- 原油の輸入先が中東以外にも分散されているか
- ホルムズ海峡を通らない輸送ルートが実際に機能しているか
- 国家備蓄と民間備蓄の水準が回復しているか
- LNGやナフサの輸入量・輸入価格が安定しているか
- 海上輸送費や保険料が平常時に近づいているか
特に企業にとっては、調達先の数だけでなく、供給停止時に何日間生産を継続できるか、代替原料を使用できるか、価格上昇を取引価格へ転嫁できるかが実務的な判断基準になる。
ホルムズ海峡封鎖の影響に関するよくある質問(FAQ)
Q1:ホルムズ海峡が封鎖されると、日本でガソリンがなくなるのですか?
A1:直ちに全国でガソリンがなくなるわけではない。日本は国家備蓄・民間備蓄の放出と米国などからの代替調達を組み合わせて供給を維持している。2026年11月分についても政府は前年の平均月間調達量の約100%を確保できる見通しを示した。ただし、地域や事業者によって供給の偏りが発生する可能性や、価格上昇のリスクは残る。
Q2:日本のLNG輸入はホルムズ海峡封鎖の影響を受けますか?
A2:影響は受けるが、原油ほど直接的ではない。2025年の日本のLNG輸入に占める海峡経由分は約6.3%で、オーストラリアやマレーシアなどからも調達している。一方、カタールのLNG生産設備が損傷し、供給契約の一部が停止しているため、国際市場での価格上昇を通じて日本の電気代・ガス代に影響する可能性がある。
Q3:日本の石油備蓄は何日分あり、いつまで持ちますか?
A3:資源エネルギー庁の2026年8月時点の統計では、国家備蓄約103日分、民間備蓄約96~98日分、産油国共同備蓄約4日分で、合計約204日分だった。ただし、この日数は備蓄量を国内消費量で割った目安であり、すべてを同じ速度で放出できるわけではない。2026年11月は新たな国家備蓄放出が見送られており、備蓄を長期的な供給途絶への備えとして維持することも重要だ。
2026年11月4日現在、ホルムズ海峡を巡る情勢は一部の船舶が通航できる状態にあるものの、軍事的な緊張と輸送リスクが続いている。日本は2025年に原油輸入の約94%を中東地域に依存しており、ホルムズ海峡の混乱はエネルギー供給の根幹に関わる問題だ。
ただし、2026年の日本は危機発生後、米国・カナダなどへの調達先の多角化、サウジアラビアのヤンブー港やUAEのフジャイラ港を利用する代替輸送、国家備蓄の放出によって供給網を組み替えてきた。政府が11月分の原油を前年の平均月間水準の約100%確保できると見込んでいることは、こうした対策の成果を示している。
一方で、原油価格、ガソリン価格、電気・ガス料金、ナフサ、海上輸送費、船舶保険料の問題は残っている。特にナフサを使う石油化学産業や、燃料費と物流費の負担が大きい中小企業では、供給量の確保だけでなく調達コストへの対応が必要になる。
今後の最大の焦点は、ホルムズ海峡の安全な通航がどこまで回復するか、そして代替調達を一時的な緊急措置から持続可能な供給構造へ転換できるかだ。
家庭ではガソリン価格だけでなく、電気・ガス料金の改定や政府補助の動向を確認したい。企業は原油・LNG・ナフサの調達先、在庫日数、輸送経路、価格転嫁の条件を見直すことが重要になる。
石油備蓄は日本の暮らしを守る大切な時間的猶予だ。しかし、長期的なエネルギー安全保障を支えるのは、備蓄だけではない。調達先、輸送ルート、国内精製能力、化学原料の供給網を同時に強化できるかどうかが、日本経済の今後を左右する。