マイナンバーカードと銀行口座の紐付けに対して、「国に預金残高や入出金履歴まで知られてしまうのではないか」「登録した口座から税金や社会保険料が勝手に引き落とされるのではないか」と不安を感じる人は少なくありません。特に、公金受取口座の登録と預貯金口座付番制度の違いが分かりにくく、銀行口座とマイナンバーを結び付けること自体に抵抗を感じるケースもあります。
しかし、2026年11月現在、デジタル庁が公表している公式FAQでは、公金受取口座の登録は任意であり、登録によって預貯金残高や取引履歴が国に把握されることはないと説明されています。また、登録したことを理由に税金が自動的に引き落とされる仕組みもありません。2026年7月28日更新の公式FAQと10月30日更新の登録状況データをもとに、制度の実態、情報提供の範囲、登録しない場合のデメリット、変更・抹消の方法まで整理します。
【なぜ怖い?】マイナンバーカードの口座紐付けに不安を感じる4つの理由
銀行口座とマイナンバーを結び付けることに抵抗が生まれるのは、単に新しい制度だからではありません。お金の情報は生活状況や個人のプライバシーに直結するため、行政機関がどこまで情報を取得できるのか分からないこと自体が不安につながります。
1. 国に預金残高や入出金履歴を見られそうだから最も大きな疑問は、銀行口座を登録すると国が預金残高や日々の取引まで確認できるようになるのか、という点です。
例えば、給与の振込先や生活費の支出、家族への送金、買い物の履歴などは、個人の生活を推測できる情報です。これらが行政機関に自由に共有されると考えれば、登録をためらうのは自然な反応です。
ただし、デジタル庁の公金受取口座登録制度に関するFAQでは、登録によって預貯金残高や取引履歴を把握することはないと明記されています。登録の目的は給付金等の振込先を特定することであり、銀行口座の取引状況を監視することではありません。
2. 税金や社会保険料を勝手に引き落とされそうだから口座番号を行政機関に登録することで、税金や住民税、社会保険料などの支払いにも使われてしまうのではないかという不安もあります。
しかし、公金受取口座の登録は、基本的に行政から個人へ給付金等を振り込むための仕組みです。登録しただけで納税用の口座振替契約が成立するわけではありません。
税金の口座振替や社会保険料の口座振替には、それぞれ所定の申込みや届出が必要です。給付を受け取るための口座登録と、国や自治体へ支払うための口座振替は、方向も手続きも異なります。
3. マイナンバーを知られると預金を引き出されそうだからマイナンバーは個人を特定する重要な番号です。そのため、番号を他人に知られたり、マイナンバーカードを紛失したりすると、銀行口座まで不正利用されるのではないかと心配する人もいます。
この点についても、デジタル庁は、マイナンバーやマイナンバーカードだけで公金受取口座から預貯金を引き出すことはできないと説明しています。
銀行預金の引き出しには金融機関が定める本人確認や認証が必要です。マイナンバーは銀行口座の暗証番号やインターネットバンキングのログイン情報ではありません。
4. 過去の誤登録問題から行政の管理体制が心配だからマイナンバー関連サービスでは、過去に登録情報の誤りや本人以外の情報が紐付けられる問題が発生し、制度の信頼性が問われました。
こうした経緯を知っている人にとっては、制度上の安全性が説明されていても、実際の運用で間違いが起きないのかという疑問が残ります。
ここで区別したいのは、制度の設計上の情報取得範囲と、登録・確認作業における運用上のリスクは別の問題だということです。残高や取引履歴を取得しない仕組みであっても、口座番号や名義などの登録情報に誤りがあれば、給付金の振込に支障が生じる可能性はあります。
登録後にマイナポータルで自分の口座情報を確認することは、こうした事務上の誤りを早期に発見するためにも有効です。
【2026年最新】公金受取口座の仕組みと国に提供される情報の範囲
公金受取口座は給付金を受け取るための制度公金受取口座登録制度は、2021年に制定された「公的給付の支給等の迅速かつ確実な実施のための預貯金口座の登録等に関する法律」に基づく制度です。
本人名義の預貯金口座を1人につき1口座、国(デジタル庁)に登録し、行政機関から給付金等を振り込む際に利用できるようにします。
従来は給付金を申請するたびに、金融機関名や口座番号を記入し、通帳やキャッシュカードの写しを添付する必要があるケースがありました。あらかじめ公金受取口座を登録しておけば、こうした口座情報の記入や添付書類を省略でき、行政機関側の確認作業も簡略化できます。
対象となる給付金等には、児童手当、年金、所得税の還付金などがあり、デジタル庁は160種類を超える給付金等で利用できると案内しています。
国に登録される個人情報と口座情報公金受取口座を登録すると、国に何も情報が渡らないわけではありません。本人を特定し、給付金を正しい口座へ振り込むために必要な情報が登録されます。
デジタル庁の公式FAQによると、登録される情報は次のとおりです。
- 本人の氏名・振り仮名
- 住所・居所・通知先
- 生年月日
- 電話番号・電子メールアドレス
- 金融機関名・金融機関コード
- 金融機関の支店名・支店コード
- 口座種別(普通・当座)
- 口座番号
- ゆうちょ銀行の場合は記号番号
- 口座名義(カナ)
加えて、申請方法や申請日、登録処理日などの手続きに関する情報も記録されます。
一方、銀行口座の暗証番号やインターネットバンキングのアカウント名、パスワードは登録時に求められません。これらを入力するよう求める不審なメールやサイトには注意が必要です。
給付を行う行政機関に提供される情報は限定されるここで重要なのは、デジタル庁に登録される情報と、実際に給付金を支給する行政機関等に提供される情報は同じではないという点です。
給付主体に提供されるのは、金融機関名、支店名、口座種別、口座番号、口座名義など、給付金を振り込むために必要な口座情報です。
登録制度を利用するすべての行政機関が、登録者の銀行口座の取引内容を自由に閲覧できるようになるわけではありません。給付のための口座情報連携と、個別の行政事務における情報照会は区別する必要があります。
また、公金受取口座は本人名義の口座に限られ、複数口座を登録することもできません。家族の口座を自分の公金受取口座として登録することも認められていません。
【徹底比較】公金受取口座と預貯金口座付番制度は何が違う?
マイナンバーと銀行口座の紐付けが怖いと感じる大きな原因の一つが、異なる制度を同じものとして理解してしまうことです。
特に混同されやすいのが「公金受取口座登録制度」と「預貯金口座付番制度」です。どちらもマイナンバーと預貯金口座に関係しますが、制度の目的や管理の仕組みは異なります。
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度 |
|---|---|---|
| 制度の目的 | 給付金等を迅速に受け取るため | 相続時や災害時などに口座を確認しやすくするため |
| 届出先 | 国(デジタル庁) | 金融機関など |
| 登録する口座 | 本人名義の1人1口座 | 届出先の金融機関にある対象口座 |
| 登録の意思確認 | 本人の意思に基づく登録が基本 | 本人の任意の届出が必要 |
| 主なメリット | 給付申請時の口座情報記入や書類添付を省略できる | 相続や災害時に口座の所在を確認しやすくなる |
| 残高・取引履歴 | 登録によって把握されない | 付番を理由に金融機関から国へ残高が通知されることはない |
| すべての口座が対象か | 登録した1口座が対象 | 届出をした金融機関の対象口座が関係する |
預貯金口座付番制度は、2021年に制定された「預貯金者の意思に基づく個人番号の利用による預貯金口座の管理等に関する法律」、いわゆる口座管理法に基づく制度です。
本人が金融機関にマイナンバーを届け出ることで、対象となる預貯金口座に個人番号を付番できます。
例えば、複数の金融機関に口座を持っている人が亡くなった場合、相続人が口座の存在を把握できていないと、財産の確認に手間がかかることがあります。また、災害時に自分の口座がどこにあるかを確認したい場合にも、付番制度が役立ちます。
デジタル庁のFAQでは、マイナンバーを届け出たことをきっかけに、金融機関が国に預貯金残高などを知らせることはないと説明されています。
公金受取口座を登録しただけでは預貯金口座付番にならない特に注意したいのが、二つの制度は自動的に連動しないという点です。
公金受取口座を登録したからといって、本人が金融機関に届け出ていない別の預貯金口座まで自動的にマイナンバーと紐付けされるわけではありません。
公金受取口座登録制度は給付金の受取先を国に登録する制度、預貯金口座付番制度は金融機関にマイナンバーを届け出て口座を特定しやすくする制度です。
どちらの制度に参加するかは、それぞれの目的とメリットを理解したうえで判断できます。
【本当に安全?】口座残高・入出金履歴・税金の自動引落しを検証
口座残高は国に把握されるのか公金受取口座の登録によって、銀行口座の預金残高がデジタル庁に共有されることはありません。
例えば、登録した口座に100万円が入っているのか、10万円なのか、あるいは残高がほとんどないのかといった情報は、公金受取口座の登録によって取得される情報ではありません。
これは預貯金口座付番制度についても同様です。マイナンバーを金融機関に届け出たという理由だけで、金融機関が預金残高を国に通知することはありません。
入出金履歴や給与の振込履歴まで見られるのか入出金履歴についても、公金受取口座の登録によって行政機関が取得できるようになるわけではありません。
給与の振込、クレジットカードの引き落とし、家賃の支払い、買い物、家族への送金といった日々の取引履歴は、公金受取口座の登録情報には含まれていません。
ただし、ここで一つ区別が必要です。公金受取口座の登録で残高や取引履歴が共有されないことと、国が法律に基づく調査を一切できないことは同じではありません。
従来から、税務調査や社会保障に関する資力調査など、法令に基づいて必要な場合には、行政機関が金融機関の口座情報を確認することがあります。
これは公金受取口座を登録した人だけに新しく認められる権限ではありません。制度への登録と、個別の法律に基づく調査は分けて理解する必要があります。
税金が勝手に引き落とされることはあるのかデジタル庁の公式FAQは、公金受取口座を登録したことによって税金等が引き落とされることはないと明確に説明しています。
税金の口座振替には、別途手続きが存在します。
例えば、国税庁の振替納税やe-Taxのダイレクト納付では、納税者本人が所定の口座振替依頼や事前届出を行う必要があります。口座を公金受取口座として登録するだけで、これらの納付契約が成立するわけではありません。
社会保険料の自動引落しも別の手続き社会保険料についても、口座振替は公金受取口座登録とは別の仕組みです。
日本年金機構では、健康保険料や厚生年金保険料を口座振替で納付する場合の申出書を用意しています。口座振替を希望する場合や振替口座を変更する場合には、所定の手続きが必要です。
つまり、給付金を受け取るための口座を登録したことだけを理由に、税金や社会保険料が自動的に引き落とされることはありません。
「国に口座情報を登録すること」と「自分の預金口座からお金を支払うこと」は、明確に異なる仕組みです。
マイナンバーだけで預金を引き出せるのかマイナンバーを知られた場合やカードを盗まれた場合に、銀行口座からお金を引き出されるのではないかという不安もあります。
しかし、デジタル庁は、マイナンバーやマイナンバーカードだけで公金受取口座から預貯金を引き出すことはできないと説明しています。
マイナンバーカードは銀行のキャッシュカードやインターネットバンキングの認証情報とは異なります。口座番号が知られたことだけで、預金を自由に引き出せる仕組みでもありません。
もちろん、カードの紛失や暗証番号の漏えい、フィッシング詐欺などのリスクがゼロになるわけではありません。カードや金融機関の認証情報は適切に管理する必要があります。
【登録しない選択も可能】メリット・デメリットとマイナポータルでの手続き方法
公金受取口座を登録しない場合のデメリット公金受取口座は任意制度なので、登録しないという選択もできます。
デジタル庁は、登録していない人でも給付金等を受け取ることは可能だと説明しています。公金受取口座を登録していないことだけを理由に、給付金の受給資格を失うわけではありません。
ただし、給付金を申請する際には、従来どおり口座情報を入力したり、通帳やキャッシュカードの写しなどを提出したりする必要が生じます。
給付金の申請回数が多い人や、行政手続きの負担を減らしたい人にとっては、登録しておくメリットがあります。
登録するメリットと向いている人- 給付金の申請時に口座情報を何度も入力したくない人
- 通帳やキャッシュカードのコピーを提出する手間を減らしたい人
- 行政からの給付金や還付金をスムーズに受け取りたい人
- 登録口座を一つに決めて管理したい人
- マイナポータルで自分の登録情報を確認できる人
一方、行政機関に口座情報を登録すること自体に抵抗がある人や、口座情報を自分で給付申請のたびに提出することを負担に感じない人は、無理に登録する必要はありません。
制度の利用は、利便性と個人情報の管理に対する考え方を比較して判断できます。
2026年の登録実態は?デジタル庁の調査結果公金受取口座の登録状況については、デジタル庁が2026年10月30日に最新のダッシュボード更新を公表しています。
また、2026年4月30日に公表された令和7年度のインターネット調査では、2026年2月20日から3月5日までの期間に、年齢階層に配慮した2万人規模の調査が実施されました。
そのうち、公金受取口座登録制度を知っている10,288人の回答を見ると、登録状況は次のようになっています。
- 登録している:60.4%
- 登録していない:23.9%
- 登録したが削除した:2.4%
- わからない:13.3%
登録しない、または削除した人に理由を尋ねた結果では、「登録しておくことにメリット・必要性を感じないから」が38.7%で最も高く、「制度や手続きがよく分からない・面倒だから」が34.3%、「情報流出が怖いから」が30.0%でした。
加えて、「国に口座情報を見られるのではと不安だから」という回答も22.7%ありました。
この結果から分かるのは、登録しない理由が情報漏えいへの不安だけではないということです。利便性を感じない人や、制度を理解できていない人も一定数存在しています。
なお、60.4%という数字は制度を知っている回答者を対象とした割合であり、日本の全人口に占める登録率ではありません。デジタル庁のダッシュボードにおける登録率とは分母が異なるため、混同しないことが大切です。
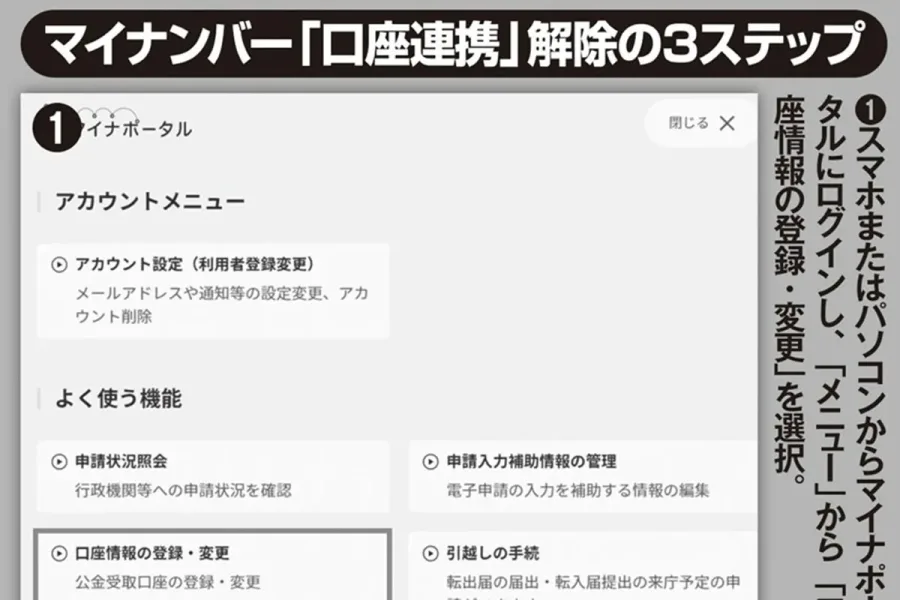
マイナポータルで公金受取口座を登録する方法マイナポータルから登録する場合は、マイナンバーカードと対応するスマートフォンなどを準備します。
- マイナポータルにログインする:マイナンバーカードを使って本人確認を行います。
- 公金受取口座のメニューを開く:ホーム画面の「公金受取口座」、または「やること」タブの「口座情報の登録」から進みます。
- 口座情報を入力する:金融機関名、支店名、口座種別、口座番号などを入力します。
- 登録内容を確認する:本人名義の口座であることや、入力内容に誤りがないことを確認します。
- 登録申請を完了する:画面の案内に従って申請し、登録結果を確認します。
デジタル庁の2026年7月28日更新FAQによると、マイナポータルから申請した場合の標準的な利用開始時期は、即日から2開庁日程度です。急いで登録したい場合は、早めに手続きを行うとよいでしょう。
なお、金融機関の窓口でも登録・変更・抹消を受け付けている場合があります。2025年4月から金融機関での手続きも可能になっていますが、対応していない金融機関もあるため、事前確認が必要です。
登録済みの口座を確認・変更・抹消する方法一度登録した公金受取口座は、永久に変更できないわけではありません。
マイナポータルにログインし、ホーム画面の「公金受取口座」または「やること」タブの「口座情報の登録」から登録状況を確認できます。
登録情報の変更や抹消も、マイナポータルから手続きできます。また、対応する金融機関で変更や抹消を申請することも可能です。
結婚などによって氏名や口座名義が変わった場合、引っ越しによって住所が変わった場合、登録口座を解約した場合などは、登録情報を見直すことが大切です。
特に口座を解約した場合には、給付金の振込に支障が出ないよう、速やかに変更または抹消の手続きを行う必要があります。
なお、すでに給付金の申請処理が進んでいる場合、変更や抹消のタイミングによっては、変更前の口座に振り込まれたり、変更後の口座に振り込まれたり、振込ができなくなったりする場合があります。給付金の申請後に口座を変更する場合は、給付主体にも確認してください。
【紛失・盗難対策】マイナンバーカードをなくした場合の対応と安全管理
紛失したら24時間365日、一時利用停止を依頼できるマイナンバーカードを紛失した場合は、速やかに利用停止の手続きを行いましょう。
マイナンバーカード総合サイトによると、カードや電子証明書を搭載したスマートフォンの一時利用停止は、24時間365日受け付けています。
連絡先は次のとおりです。
- マイナンバー総合フリーダイヤル:0120-95-0178
- 音声ガイダンス:2番(紛失・盗難)
- 受付:24時間365日
盗難の場合や屋外で紛失した場合には、警察や交番に届け出て、遺失届・盗難届の受理番号を控えておきましょう。その後、住民登録のある市区町村窓口で再交付などの手続きを行います。
ICチップには銀行口座の暗証番号が記録されているわけではないマイナンバーカード総合サイトでは、カードのICチップに税や年金などのプライバシー性の高い情報は記録されていないと説明しています。
また、ICチップの読み取りに必要な4桁の暗証番号は、一定回数間違えるとロックされる仕組みです。不正な読み出しを防止するための対策も設けられています。
ただし、カードを紛失した場合に何もしなくてよいという意味ではありません。第三者による不正利用を防ぐためにも、一時停止を優先が必要です。
不審なメールや偽サイトにも注意公金受取口座に関連する手続きを装ったフィッシング詐欺にも注意が必要です。
デジタル庁のFAQでは、正規の自動通知メールにはウェブサイトへのリンクや添付ファイルが含まれず、メールへの返信を求めることもないと説明されています。
不審なメールを受け取った場合は、メール内のリンクを押さず、自分でマイナポータルにアクセスして「お知らせ」を確認する方法が安全です。
口座情報、銀行の暗証番号、オンラインバンキングのパスワードなどをメールや不審なサイトに入力しないようにしてください。
【プロの結論】公金受取口座は登録すべき?判断するための3つの基準
公金受取口座の登録について判断する際には、「登録すると国に預金を管理されるのか」という漠然とした不安だけでなく、実際に何の情報が登録され、どのような目的で利用されるのかを確認が必要です。
基準1:給付金の受取手続きを簡略化したいか給付金や還付金を受け取る際に、毎回口座情報を入力したり、通帳のコピーを提出したりする手間を減らしたい人には、登録するメリットがあります。
児童手当や年金、所得税の還付金など、対象となる給付金の受取先として利用できるため、行政手続きを効率化したい人には便利な制度です。
基準2:行政機関への口座情報の登録に抵抗があるか口座情報を国に登録すること自体に抵抗がある場合は、登録を見送ることもできます。
登録しないことで給付金を受け取れなくなるわけではありません。申請時に口座情報を提出する手間は残りますが、制度を利用しないという選択も認められています。
基準3:登録情報を自分で管理できるか登録する場合には、口座名義や住所などに変更があったとき、マイナポータルで情報を確認・更新することが大切です。
特に、結婚や転居、口座の解約、金融機関の変更などがあった場合には、給付金を受け取れなくなるトラブルを避けるため、登録情報を見直す必要があります。
登録するかどうかだけでなく、登録後に正確な情報を維持できるかも判断材料になります。
【マイナンバーカードの口座紐付けが怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードに銀行口座を紐付けるのは義務ですか?
A1:公金受取口座の登録は任意です。登録しなくても給付金等を受け取ることは可能です。ただし、申請のたびに口座情報の入力や確認書類の提出が必要になる場合があります。
Q2:公金受取口座を登録すると預金残高を国に知られますか?
A2:登録によって預貯金残高が国に把握されることはありません。公金受取口座の利用に必要な金融機関名や口座番号などが登録されます。
Q3:銀行の入出金履歴や給与の振込先まで行政機関に共有されますか?
A3:公金受取口座登録によって入出金履歴や給与の振込履歴が共有されることはありません。給付金の振込に必要な口座情報と、個別の法令に基づく調査は別の仕組みです。
Q4:公金受取口座を登録すると税金や社会保険料が自動引落しされますか?
A4:されません。税金や社会保険料の口座振替には、それぞれ別途所定の手続きが必要です。
Q5:マイナンバーを知られただけで銀行預金を引き出されますか?
A5:マイナンバーだけで預金を引き出すことはできません。マイナンバーは銀行の暗証番号やインターネットバンキングのパスワードではありません。
Q6:公金受取口座を登録しないと給付金を受け取れませんか?
A6:受け取れます。登録しない場合は、従来どおり給付申請の際に振込先口座を指定し、必要な確認書類を提出することになります。
Q7:公金受取口座は登録した後でも削除できますか?
A7:できます。マイナポータルや対応する金融機関で抹消手続きを行えます。ただし、給付金の申請処理中に変更・抹消すると振込先に影響する場合があるため、給付主体への確認も必要です。
Q8:預貯金口座付番制度に加入すると、すべての銀行口座が国に見られますか?
A8:付番を届け出たことだけで預貯金残高が国に通知されることはありません。公金受取口座登録制度とも別の制度であり、本人の届出なく自動的に付番されるわけではありません。
Q9:マイナンバーカードを紛失したらどうすればよいですか?
A9:マイナンバー総合フリーダイヤル0120-95-0178に電話し、音声ガイダンス2番から一時利用停止を依頼してください。紛失・盗難の場合は警察への届出や市区町村での再交付手続きも必要です。
マイナンバーカードの口座紐付けが怖いと感じる理由には、預金残高や入出金履歴を国に把握されるのではないか、税金が勝手に引き落とされるのではないか、カードを紛失したら預金まで危険にさらされるのではないかという疑問があります。
しかし、2026年11月現在のデジタル庁の公式情報では、公金受取口座登録によって預貯金残高や取引履歴が把握されることはなく、登録したことだけで税金が引き落とされることもありません。
また、公金受取口座登録制度と預貯金口座付番制度は別の制度です。前者は給付金の受取を効率化するため、後者は相続や災害時に預貯金口座を確認しやすくするために設けられています。
公金受取口座を登録すれば、給付金の申請時に口座情報を何度も入力する手間を減らせます。一方、登録しない選択をしても給付金を受け取る権利がなくなるわけではありません。
大切なのは、登録すること自体を目的にするのではなく、制度の利用目的、登録情報、行政機関への提供範囲を理解することです。利便性を重視するなら登録を検討し、口座情報を国に登録することに抵抗があるなら任意登録を見送るという判断もできます。
不安を解消するためには、SNS上の断片的な情報だけで判断せず、デジタル庁の公金受取口座公式FAQや2026年の最新情報を確認することが、納得できる選択につながります。
主な根拠資料(2026年公表の公式情報)
デジタル庁「公金受取口座登録制度の概要・FAQ」(2026年7月28日更新)
デジタル庁「預貯金口座付番制度についてのFAQ」(2026年3月31日更新)
デジタル庁「公金受取口座の登録状況ダッシュボード」(2026年10月30日更新)・令和7年度アンケート調査
デジタル庁「公金受取口座に関する手続きFAQ」(2026年7月28日更新)
マイナンバーカード総合サイト・国税庁・日本年金機構の公式案内。