2026年11月現在、貸金庫盗難をめぐる議論は、銀行の信用と顧客資産の保護という金融業界全体の課題に発展している。その象徴となったのが、三菱UFJ銀行の元行員による貸金庫窃盗事件だ。東京都内の2支店で約70人の顧客が被害に遭い、被害総額は現金や金塊など約14億円に上った。銀行員という立場を利用し、顧客が銀行を信頼して預けた資産を繰り返し持ち出していたことが明らかになり、社会に大きな衝撃を与えた。
事件は2024年10月31日に発覚し、2025年10月には元行員に懲役9年の判決が言い渡された。さらに2026年3月24日、東京高裁は控訴を棄却し、懲役9年の一審判決を支持した。一方、金融庁は2025年5月に貸金庫業務に関する監督指針を改正し、予備鍵の管理や入退室記録、複数人による確認など、金融機関に求める管理体制を具体化している。事件の経緯、被害者への補償、裁判の結果、そして利用者が自分の財産を守るために確認すべきポイントを整理する。
【事件の全貌】三菱UFJ銀行の貸金庫盗難では何が起きたのか?
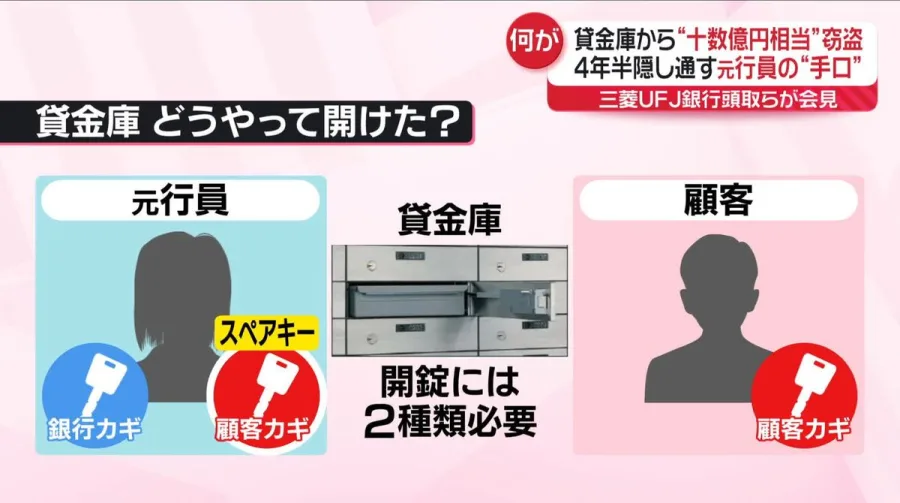
三菱UFJ銀行の貸金庫窃盗事件は、銀行の元行員が顧客の貸金庫を不正に開け、現金や金塊などを繰り返し盗み出していた事件である。
問題となったのは、東京都内の練馬支店(旧江古田支店を含む)と玉川支店の2店舗だった。
元行員は貸金庫の管理責任を担う立場にあり、顧客の貸金庫を開けるために必要な予備鍵などを不正に利用していた。
通常、貸金庫は顧客側の鍵と銀行側の鍵を組み合わせて開錠する仕組みになっている。顧客側の鍵を紛失した場合などに備え、銀行が予備鍵を保管していた。
今回の事件では、その銀行側の管理権限と予備鍵が悪用された。
被害者は約70人、被害総額は約14億円三菱UFJ銀行が2025年1月16日に公表した資料によると、被害に遭った顧客は約70人、被害総額は約14億円だった。
盗まれたものは主に現金や金塊などである。
事件の発覚当初、2024年11月22日の銀行発表では、被害者は約60人、被害総額は時価十数億円程度と説明されていた。その後、調査が進んだことで約70人、約14億円という規模が示された。
この数字は、特定の裁判で認定された被害額とは区別する必要がある。約14億円は事件全体の被害規模であり、刑事裁判で審理された個別の窃盗行為については別の金額が認定されている。
事件が発覚したきっかけ事件が発覚したのは2024年10月31日。
貸金庫を利用していた顧客から、預けていた現金がなくなっているとの指摘が銀行に寄せられたことが発端となった。
銀行は警察に相談するとともに、社内調査を開始。元行員による不正行為を把握し、2024年11月22日に事案を公表した。
銀行は同年12月16日に詳しい対応状況を説明し、2025年1月には発生原因の分析と再発防止策を公表している。
【事件の経緯と関係者】2020年から2026年までの重要な出来事
貸金庫盗難事件を理解するには、被害が発生した期間、銀行による公表、刑事手続き、金融行政の対応を分けて見る必要がある。
特に重要なのは、事件全体の被害規模と、元行員が刑事裁判で有罪認定された窃盗行為の範囲が異なる点だ。
貸金庫窃盗事件の時系列| 時期 | 出来事 | 内容・意味 |
|---|---|---|
| 2020年4月 | 不正行為が始まった時期 | 銀行の公表資料では、この時期から被害が発生 |
| 2024年10月31日 | 事件発覚 | 顧客からの指摘を受けて銀行が問題を把握 |
| 2024年11月14日 | 元行員を懲戒解雇 | 銀行が元行員への処分を実施 |
| 2024年11月22日 | 事件を公表 | 練馬支店と玉川支店での不正を発表 |
| 2024年12月16日 | 銀行が記者会見 | 発生原因や補償、再発防止の方向性を説明 |
| 2025年1月14日 | 元行員を逮捕 | 警視庁が窃盗容疑で逮捕 |
| 2025年1月16日 | 被害規模を公表 | 被害者約70人、被害総額約14億円 |
| 2025年4月18日 | 東京地裁で初公判 | 元行員が起訴内容を認める |
| 2025年10月6日 | 一審判決 | 東京地裁が懲役9年を言い渡す |
| 2026年3月24日 | 控訴審判決 | 東京高裁が控訴を棄却し、懲役9年を維持 |
| 関係者・組織 | 事件との関係 | 確認された事実 |
|---|---|---|
| 三菱UFJ銀行 | サービス提供・被害対応 | 被害の確認、補償、管理体制の見直しを実施 |
| 元行員 | 窃盗事件の被告人 | 貸金庫の管理権限を悪用して顧客資産を窃取 |
| 貸金庫利用者 | 被害者 | 約70人が被害を受けたと銀行が公表 |
| 東京地方裁判所 | 一審の裁判所 | 2025年10月に懲役9年を言い渡す |
| 東京高等裁判所 | 控訴審の裁判所 | 2026年3月24日に控訴を棄却 |
| 金融庁 | 金融機関の監督 | 2025年5月に貸金庫関連の監督指針を改正 |
なお、元行員の氏名については、2025年1月の銀行公表資料では今村由香理氏、後の刑事裁判報道では山崎由香理被告と表記されている。
事件全体の約14億円と裁判で認定された約3億9000万円は違うこの事件で混同されやすいのが、被害総額と刑事裁判の対象となった金額である。
銀行が公表した約14億円は、事件全体の被害規模だ。
一方、2026年3月の東京高裁判決が対象とした窃盗事件では、2023年3月20日から2024年10月25日までの間に9回にわたり、2支店の貸金庫から以下の財産を盗んだ事実が審理された。
- 現金:約6145万6000円
- 金のインゴット:29個、時価約3億3330万7000円相当
- 旅行券:50枚、額面合計25万円
合計すると約3億9500万円に相当する。
つまり、約14億円という事件全体の被害規模と、刑事裁判で有罪認定された個別の窃盗行為の被害額は同じではない。
【貸金庫盗難の原因と理由】なぜ銀行の管理体制は不正を防げなかったのか?
今回の事件で最も深刻だったのは、銀行の貸金庫という高い安全性が期待される場所で、内部の人間による不正が長期間続いていたことだ。
単に鍵の保管場所を間違えたという問題ではない。貸金庫の管理手続き、従業員への権限付与、内部監査、支店内の相互牽制など、複数の管理機能が十分に働かなかったことが背景にある。
原因1:予備鍵の管理権限が悪用された貸金庫は、顧客の鍵と銀行の鍵を組み合わせて開ける仕組みだった。
顧客側の鍵を紛失した場合などに備えて、銀行は予備鍵を保管していた。
ところが、今回の元行員は貸金庫の管理責任を担っていたため、予備鍵を不正に使用できる立場にあった。
銀行が2024年12月16日に公表した資料でも、予備鍵の管理責任と実際の利用権限を適切に分離する必要性が示されている。
重要なのは、鍵を厳重に保管するだけでは十分ではないということだ。
誰が保管し、誰が取り出し、誰が使用を承認し、誰が利用履歴を確認するのか。それぞれの役割を分けなければ、内部の人間による不正を防ぎにくい。
原因2:支店内の相互牽制が機能していなかった三菱UFJ銀行が2025年1月16日に公表した原因分析では、支店内の牽制やモニタリングが不十分だったことも挙げられている。
元行員は貸金庫業務を中心的に担当していた。
業務の担当者が固定化され、特定の職員に知識や権限が集中すると、周囲の職員が日常業務の異常に気づきにくくなる。
加えて、支店の管理職による確認や、本部・関係部門による点検も十分な抑止力にならなかった。
この問題は、個人の不正だけではなく、組織として不正を発見する仕組みが弱かったことを示している。
原因3:発覚を遅らせる行為が繰り返されていた銀行の公表資料では、元行員が窃取した別の顧客の資産を使って不足分を補填したり、顧客から内容物について問い合わせがあった際に発覚を回避しようとしたりしていたことが説明されている。
また、想定外の来店などに対しても不正を隠す行為があった。
このような行為が長期間見逃された背景には、顧客の貸金庫の開閉履歴や予備鍵の使用状況を、独立した立場から継続的に確認する仕組みの弱さがあった。
窃盗の動機はFX投資などによる損失元行員の動機については、2025年の公判報道で、FX取引や競馬などによる損失の穴埋めが説明されている。
銀行の2025年1月16日の公表資料でも、盗んだ資産の使途は主にFX投資だったとされている。
ただし、個人的な金銭問題があったことと、銀行の管理体制に不備があったことは別の問題だ。
個人の不正を防ぐためには、従業員の倫理観だけに依存せず、権限の分散、利用履歴の保存、独立した点検などを組み合わせる必要がある。
【被害総額約14億円と補償対応】被害者への返金はどうなっている?
事件の被害者にとって、刑事裁判の判決と同じくらい重要なのが、盗まれた財産がどこまで戻ってくるのかという問題だ。
三菱UFJ銀行は事件発覚後、被害者への補償を進めてきた。
2025年1月時点で約7億円の補償を実行三菱UFJ銀行の2025年1月16日付公表資料によると、同年1月10日時点の補償状況は次のとおりだった。
| 項目 | 公表された内容 |
|---|---|
| 被害者数 | 約70人 |
| 被害総額 | 約14億円 |
| 補償実行件数 | 40件 |
| 補償実行額 | 約7億円 |
| 集計時点 | 2025年1月10日 |
この時点で、被害総額約14億円に対し、約7億円の補償が実行されていた。
ただし、これは2025年1月10日時点の数字であり、最終的な補償総額ではない。
被害の内容を確認しながら補償を進める段階だったため、銀行自身も金額が変動する可能性を説明していた。
2026年現在の補償状況は?2026年11月時点で確認できる重要な情報は、2026年3月24日の東京高裁判決にも記載されている。
判決では、一審判決後に被告人の反省や更生意欲が深まったことに加え、捜査機関が被告人から押収していた現金590万円について、銀行が手続費用などを差し引いた弁済金を受け取るための手続きを進めていることが認定された。
また、金のインゴットについても、被告人が所持していた3個が回収され、質入れされていた26個についても回収された経緯が判決に記されている。
ただし、これらの回収や弁済手続きが、約70人全員への補償完了を意味するわけではない。
2025年1月の約7億円という公表数字を、2026年現在の最終補償額として扱うことはできない。
被害者ごとの補償額や、全体の最終的な補償完了状況については、個別の銀行発表や被害者への説明を確認する必要がある。
被害者が補償を受ける際に重要なもの貸金庫の中身は、銀行が顧客の所有物を一つずつ把握しているとは限らない。
そのため、被害内容の確認には客観的な資料が重要になる。
具体的には次のような情報が参考になる。
- 貸金庫に保管していた財産の一覧
- 金や貴金属の購入証明書、鑑定書
- 現金の出金履歴や保管に関する記録
- 保管物を撮影した写真
- 貸金庫を利用した日時の記録
- 銀行との問い合わせや相談の記録
三菱UFJ銀行も、顧客からの申告、元行員の供述、メモや写真などの客観的資料を照合して被害内容を確認すると説明していた。
【2026年3月の控訴審判決】元行員の懲役9年が維持された理由
事件の刑事裁判は、2025年10月6日の東京地裁判決を経て、2026年3月24日に東京高裁で控訴審判決を迎えた。
結論は、一審と同じ懲役9年だった。
2025年10月6日、東京地裁が懲役9年を言い渡す一審では、元行員が支店長代理などの責任ある立場を利用し、顧客6人の貸金庫から金塊や現金などを盗んだ行為が審理された。
検察側は懲役12年を求刑。
一方、弁護側は、本人の反省や銀行側の管理体制の不備などを主張し、懲役5年が相当だと訴えた。
しかし東京地裁は2025年10月6日、懲役9年の実刑判決を言い渡した。
判決では、貸金庫の安全性を信じて財産を預けていた被害者に落ち度はないことや、銀行から信頼されていた立場を悪用したことなどが重視された。
2026年3月24日、東京高裁が控訴を棄却元行員側は一審判決を不服として控訴した。
弁護側は、銀行の貸金庫管理体制に問題があったことや、被告人の反省、更生意欲、被害回復への協力などを踏まえ、刑が重すぎると主張していた。
これに対して東京高裁は、2026年3月24日、控訴を棄却した。
裁判所が重視したのは、次の点である。
1. 被害額が3億9000万円を超える巨額だったこと。
2. 被告人が銀行内で責任ある立場にあったこと。
3. 予備鍵や内部情報を悪用して犯行を繰り返したこと。
4. 発覚を免れるため、他の貸金庫利用者の金品を移し替えるなどの行為があったこと。
5. 一審後の反省や被害回復の進展を考慮しても、刑を変更するほどの事情ではなかったこと。
東京高裁の判決では、被害者について次のように述べられている。
被害者らに何らの落ち度もなく、侵すべからざる占有を常習的に侵害した悪質な犯行
これは、貸金庫の安全性を信頼して財産を預けた利用者の立場を重視した判断だ。
また、裁判所は、銀行側の予備鍵の保管体制に改善の余地があったという指摘自体は認めつつも、責任ある立場を悪用して顧客資産を盗んだ行為について、被告人の責任が軽くなるものではないと判断した。
判決で示された被害回復と刑事責任の関係控訴審では、被告人が反省を深めていることや、被害回復に向けた動きも検討された。
しかし、裁判所はそれらを考慮しても懲役9年を変更する理由にはならないとした。
ここから分かるのは、被害者への弁済と刑事責任は別々に判断されるということだ。
財産を返せば刑が当然に軽くなるわけではなく、犯行の悪質性、被害規模、信頼関係の侵害などを総合的に判断する必要がある。
2026年11月現在、この事件の控訴審については、懲役9年を維持した東京高裁の判断が重要な確定情報となっている。
【金融庁の監督指針と再発防止策】貸金庫の安全性はどう変わった?
三菱UFJ銀行の事件をきっかけに、貸金庫の管理体制は金融業界全体で見直されることになった。
金融庁は2025年3月27日に監督指針の改正案を公表し、パブリックコメントを経て、同年5月30日に改正後の指針を適用した。
この改正は、銀行員による顧客資産の窃取防止だけでなく、貸金庫の不正利用やマネーロンダリング対策も含むものだ。
金融庁が求める主な管理体制金融庁の「主要行等向けの総合的な監督指針」などでは、貸金庫について次のような管理体制が示されている。
| 管理項目 | 求められる対応 | 目的 |
|---|---|---|
| 入退室管理 | 複数人による確認など | 単独での不正利用を防止 |
| 予備鍵管理 | 本部での一括保管など | 支店内での不正使用を防止 |
| 開閉記録 | 貸金庫の開閉履歴を作成・保存 | 不審な利用を追跡 |
| 防犯カメラ | 貸金庫前などへの設置 | 利用状況を記録 |
| 生体認証 | 入室時の認証導入など | 本人確認の強化 |
| 本部による監督 | 支店の管理状況を定期的に点検 | 支店内だけで完結する管理を防止 |
| 格納物の確認 | 約款や利用目的の確認 | 不正利用やリスクの高い物品の保管を防止 |
これらはすべての金融機関に同じ設備を一律に導入させるという意味ではなく、顧客資産を守るために適切な管理態勢を整備する際の監督上の着眼点である。
予備鍵は本部で一括管理する方向へ特に重要なのが予備鍵の管理方法だ。
三菱UFJ銀行は2025年1月16日の再発防止策で、予備鍵などの重要物の管理強化、本部での一括保管、貸金庫への入退室や開閉管理の強化を掲げた。
加えて、支店内の相互牽制や本部によるモニタリング、内部監査機能の強化、人事運営の見直し、法令遵守意識の再徹底など、5つの柱で再発防止に取り組む方針を示した。
ここで重要なのは、予備鍵を本部に移すだけでは十分ではないという点だ。
保管する人、使用を承認する人、実際に使用する人、利用記録を確認する人を適切に分離する必要がある。
現金の保管にも注意が必要金融庁の監督指針では、貸金庫の約款について、現金などリスクが高いと考えられる物品を格納可能な物品から除外しているか、定期的に見直しているかも確認項目になっている。
また、利用目的の確認や、顧客が貸金庫を利用する際の行員による立会い、カメラによる撮影なども管理体制の例として示されている。
したがって、貸金庫なら現金も金塊も自由に預けられるという理解は正しくない。
保管できる物品は金融機関ごとの約款によって異なるため、契約前に確認する必要がある。
【貸金庫利用者が確認すべきこと】盗難リスクを減らす5つのチェックポイント
貸金庫盗難事件を受けて、現在貸金庫を利用している人や、新たに契約を検討している人は、銀行のブランドや金庫の頑丈さだけで安全性を判断すべきではない。
実際の管理体制がどこまで整備されているかを確認することが大切だ。
1. 予備鍵の保管場所と管理方法まず確認したいのが予備鍵の管理体制だ。
銀行に次の点を問い合わせるとよい。
- 予備鍵は支店と本部のどちらで保管しているか
- 予備鍵を使用する際に複数人の承認が必要か
- 鍵の取り出しと返却が記録されているか
- 保管担当者と使用承認者が分離されているか
単に「厳重に保管しています」という説明だけでなく、具体的な管理方法を確認することが重要だ。
2. 貸金庫の開閉履歴を記録しているか貸金庫への入室や開閉履歴が記録されていれば、不審な利用を後から確認しやすくなる。
確認したいのは、利用日時、入退室の記録、開閉履歴、記録の保存期間などだ。
また、利用履歴を顧客自身が確認できるのかも聞いておきたい。
3. 防犯カメラと複数人確認の仕組み貸金庫のある部屋への入退室時に、複数人による確認が行われているか、防犯カメラが設置されているかも要点だ。
ただし、防犯カメラがあるだけで不正を完全に防止できるわけではない。
映像の保存期間、確認できる担当者、異常発生時の調査体制なども安全性を左右する。
4. 保管物の一覧と写真を自分でも残す貸金庫の中身を銀行がすべて把握しているとは限らない。
そのため、利用者自身が保管物の一覧を作っておくことが望ましい。
例えば、次のような方法がある。
- 金や貴金属の写真を撮影する
- 購入時の領収書や鑑定書を保存する
- シリアル番号や特徴を記録する
- 貸金庫への出し入れの履歴を残す
- 定期的に内容物を確認する
特に金や貴金属などは、購入時期や重量、純度、鑑定情報を記録しておくと、万が一の際に説明しやすい。
5. 約款と補償条件を確認する最後に、貸金庫の契約内容を確認したい。
特に注意すべきなのは、保管できる物品、禁止されている物品、銀行の責任範囲、損害が発生した場合の対応、補償に必要な手続きだ。
貸金庫は銀行の預金口座とは異なるサービスであり、預けた物品の価値が当然に全額補償されると考えてはいけない。
契約前に補償条件や責任範囲を確認し、不明点は書面で説明を受けることが望ましい。
貸金庫の利用が向いている人・注意が必要な人貸金庫は、重要書類や契約書、貴重品などを自宅とは別の場所に保管したい人にとって有用なサービスだ。
一方、すべての財産を貸金庫に集中させることにはリスクもある。
利用に向いているのは、次のような人だ。
- 自宅での盗難や災害に備えて保管場所を分散したい人
- 日常的に取り出す必要のない重要書類を保管したい人
- 契約内容や管理体制を確認したうえで利用できる人
逆に、すぐに現金化する必要がある資産や、日常的に出し入れするものを保管したい人には、使い勝手が悪い場合もある。
また、銀行の約款で保管が認められていない物品を預けることは避けなければならない。
【貸金庫盗難に関するよくある質問(FAQ)】
Q1:三菱UFJ銀行の貸金庫盗難事件では何人が被害に遭いましたか?
A1:三菱UFJ銀行が2025年1月16日に公表した資料では、被害者は約70人、被害総額は約14億円です。東京都内の練馬支店と玉川支店で発生した事件です。
Q2:2026年3月の控訴審判決はどうなりましたか?
A2:2026年3月24日、東京高裁は元行員側の控訴を棄却しました。2025年10月の東京地裁判決で言い渡された懲役9年が維持されています。
Q3:貸金庫に現金や金塊を預けても問題ありませんか?
A3:金融機関ごとの約款によって異なります。金融庁の監督指針では、現金をリスクの高い物品として扱い、格納可能な物品から除外しているか確認するよう求めています。金塊や貴金属についても、必ず契約先の規定を確認してください。
Q4:貸金庫を利用していれば盗難被害は銀行が全額補償してくれますか?
A4:一律に全額補償されるとは限りません。契約内容、銀行側の責任、被害の証明などが関係します。補償範囲や必要書類を契約前に確認することが大切です。
三菱UFJ銀行の貸金庫窃盗事件は、銀行という信用を基盤とする組織であっても、内部管理が不十分であれば顧客資産が危険にさらされることを示した。
約70人が被害に遭い、被害総額は約14億円。2026年3月24日の東京高裁控訴審では、元行員に対する懲役9年の判決が維持された。
一方、事件を受けた金融庁の監督指針改正では、予備鍵の本部一括管理、複数人による確認、開閉履歴の保存、防犯カメラ、生体認証、定期的な点検など、再発防止に向けた具体的な管理体制が示された。
利用者にとって重要なのは、貸金庫という設備そのものではなく、それを管理する組織の仕組みを見極めることだ。
今後、貸金庫を選ぶ際には、予備鍵の管理方法、職員の権限分離、開閉記録、補償条件、格納可能な物品を確認したい。
本当に安全な貸金庫とは、頑丈な金庫を備えた場所ではなく、内部の人間による不正さえも防止・発見できる管理体制を備えた場所である。
銀行への信頼を取り戻すためにも、金融機関には再発防止策の実効性と透明性が求められている。
主な根拠資料・確認先
- 三菱UFJ銀行「元行員の不祥事に関する対応状況・再発防止策等について」(2025年1月16日)
- 三菱UFJ銀行「元行員の不祥事に関する対応状況等について」(2024年12月16日)
- 金融庁「主要行等向けの総合的な監督指針」
- 東京高等裁判所「令和7年(う)第1920号・窃盗被告事件」(2026年3月24日)
- テレビ朝日ニュース「三菱UFJ銀行貸金庫窃盗事件 2審も元行員に懲役9年」(2026年3月24日)